

Шта за грађане и јавне финансије значи одлука Владе да плате и пензије повећа месец дана раније? Да ли је Влада овим показала да већа примања и фискална дисциплина не морају бити супротстављени циљеви
Председник Александар Вучић у петак, 11. септембра, у Палати „Србија“ објавио је читав низ нових економских мера које ступају на снагу или од 1. децембра 2026. године или од 1. јануара 2027. године. Приказ тих мера дајемо у Табели 1.
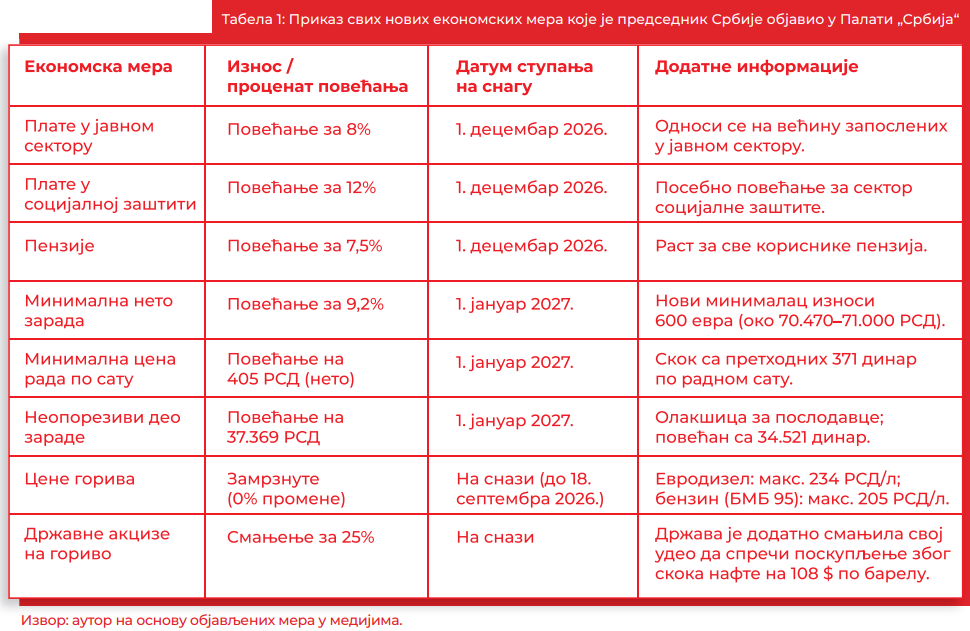 ФОТО: Компас
Као што се из табеле види, ради се о три групе мера: 1) мере за повећање пензија, плата у јавном сектору и плата у области социјалне заштите, које ће ступити на снагу од 1. 12. 2026. године, уместо од 1. 1. 2027. (месец дана раније) и видеће се већ у јануарским исплатама; 2) мере за повећање минималне цене рада које ступају на снагу од 1. 1. 2027. године; ова мера је донета на седници владе крајем августа, али је сада набројана у склопу нових мера; повећан је и неопорезиви део зараде, што има ефекат на раст најнижих плата и 3) цена горива остаће непромењена, упркос расту цена нафте на светском тржишту, да би се очувала ценовна стабилност (држава се сада одриче 25% својих акцизних прихода по том основу, што је додатно смањење акциза за још 5% у односу на раније смањење од 20% које је важило до 13. 9. 2026. године). Ранији ефекат смањења акциза значио је да се држава одриче око 22 милијарде динара, а ако то повећамо за ¼, могући губитак прихода је око 28 милијарди динара.
По свему судећи, неће бити новог задуживања, већ је део расхода могуће покрити вишим приходима, а део прерасподелом средстава унутар буџетских позиција без новог задуживања и раста буџетског дефицита
Када је реч о повећању плата и пензија, за сада делује да није у питању ванредно повећање, већ само раније ступање на снагу редовног повећања које би иначе уследило 1. 1. 2027. и осетило би се са фебруарским примањима. Међутим, ваља напоменути да је теоријски могуће да до новог повећања дође и у јануару, јер није речено да је ово само ранија примена уобичајене мере о расту плата и пензија са фебруарским чековима која се ранијих година редовно дешавала. Другим речима, није искључено и додатно повећање плата и пензија током јануара.
ПОВЕЗАНЕ ВЕСТИ


Оно што би било корисно да овде кратко анализирамо јесте питање ефеката ових мера на буџет, буџетски дефицит, изворе средстава за ова повећања и како ће се ова повећања одразити на посебна фискална правила о уделу пензија и плата у јавном сектору у укупном БДП-у.
Прво – колики је годишњи ефекат на плате? Ако пођемо од бројке да је у јавном сектору било око 611.000 запослених и да је просечна бруто плата у јуну око 172.000 динара, онда је то на годишњем нивоу око 105–110 милијарди динара; ако не буде додатних повећања у јануару, то значи да ће ефекат нових расхода да се односи само на један месец раније (децембар), што даје износ од око 9 милијарди; додатних трошкова неће бити, јер су повећања од јануара већ уграђена у постојећи усвојени буџет.
Друго – годишњи износ пензија је око 1.042 милијарде, што са повећањем од 7,5% даје око 78 милијарди за годину дана; за један додатни месец је то око 6,5 милијарди.
Треће – годишњи ефекат на социјалну заштиту је 2–4 милијарде или око 0,3 милијарде месечно.
 ФОТО: Компас/Илустрација
Тако долазимо до бруто месечног ефекта од око 15 милијарди динара додатних расхода. Међутим, део овог износа се по основу пореза и доприноса враћа у државни буџет и умањује ефективне буџетске расходе, а део се, такође, враћа и по основу веће потрошње и виших убраних пореза из ПДВ-а и пореза на добит. Није могуће сасвим проценити овај ефекат, али укупну суму расхода треба сигурно умањити за 20–25%, што значи да је додатни расход за буџет у 2026. години за месец децембар 11,5–12 милијарди динара. По свему судећи, за овај износ неће бити новог задуживања, већ је део расхода могуће покрити вишим приходима, а део прерасподелом средстава унутар буџетских позиција без новог задуживања и раста буџетског дефицита. Значи, да закључимо: ове мере неће довести до новог задуживања и раста буџетског дефицита, под условом да не буде додатног раста плата и пензија почев од јануара 2027. године.
Да видимо сада какви су ефекти на посебна фискална правила. Посебна фискална правила (као и општа) суспендована су до 2029. године, али их се влада суштински придржава. Ова правила кажу да удео плата јавног сектора у БДП-у не сме да пређе ниво од 10% у БДП-у. Правило за пензије је мало сложеније, али се креће у нивоу удела између 10% и 10,5% БДП-а. Шта каже рачуница у вези са уделом плата и пензија у БДП-у после децембарског повећања? На основу постојећих података могућа је процена коју можемо видети у Табели 2.
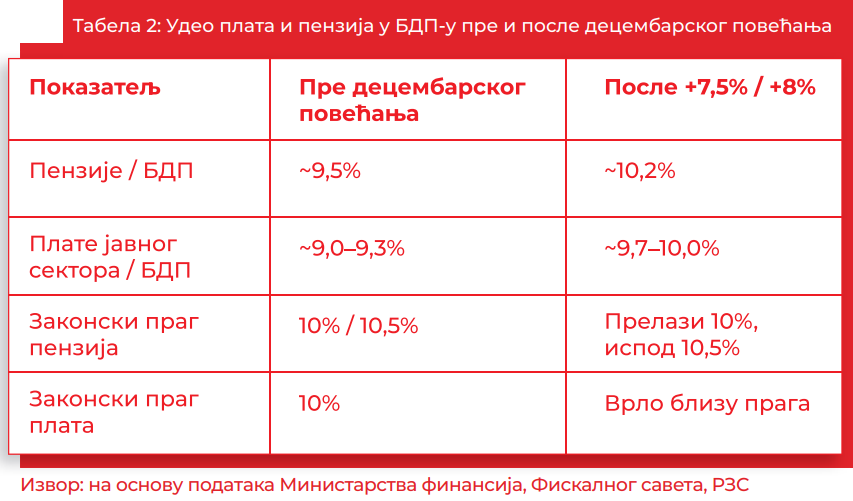 ФОТО: Компас
Као што се из табеле може видети, ако не буде додатног повећања плата у јавном сектору, оне ће бити на граници од 10% удела и неће нарушити посебна фискална правила! Пензије ће незнатно премашити 10% удела у БДП-у, али неће нарушити посебна фискална правила ако не буде додатних повећања! Ако би пензије ушле у зону изнад 10%, променио би се само начин индексације – увећања пензија, али је врло могуће да ни пензије неће ући у зону раста изнад 10% БДП-а. Коначно, ниво БДП-а за 2026. даће одговор на оба ова питања. У основи, влада није угрозила чак ни раније привремено напуштена посебна фискална правила и остаје у границама одрживог буџета и фискалне дисциплине на коју се раније обавезала.
У основи, влада није угрозила чак ни раније привремено напуштена посебна фискална правила и остаје у границама одрживог буџета и фискалне дисциплине на коју се раније обавезала
Остаје нам још да видимо какав ће бити утицај на раст реалних плата и пензија, на инфлацију и утицај на кључне макроекономске индикаторе. Једна процена најважнијих макроекономских индикатора за 2026. годину даје оквирне показатеље, приказане у Табели 3.
 ФОТО: Компас
 ФОТО: Компас/Илустрација
Имајући у виду текућа ценовна кретања, владине мере у вези са ценом горива, процене Министарства финансија и НБС о инфлацији и пад инфлационих очекивања, реално је да инфлација (децембар 2026. у односу на децембар 2025. године) буде 3,2%. У том случају, номинални раст БДП-а (у који је укључена инфлација) био би 6–6,5%, а реални раст око 3,3%. Ако се има у виду предложено повећање плата и пензија од децембра 2026. године, долазимо до Табеле 4, која приказује реални раст плата и пензија.
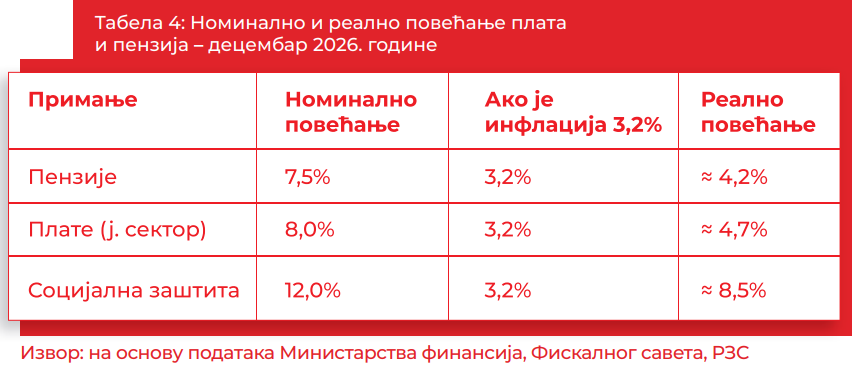 ФОТО: Компас
ПОВЕЗАНЕ ВЕСТИ


Као што видимо, свакако би дошло до реалног повећања плата у јавном сектору, код плата у области социјалне заштите (за нешто већи проценат) и код пензија. Такође, јасно је да ће реалне плате и пензије расти мало брже од реалног раста БДП-а, па ће у 2027. години један од важнијих задатака владе бити да стопа раста продуктивности буде на нивоу 4–5% и да реални раст БДП-а буде већи, како би се надокнадио мало бржи раст реалних плата и како он не би угрозио општа фискална правила и друге важне фискалне показатеље.
Све у свему, чини се да су ове мере (премда ће, вероватно, бити дочекане на „крв и на нож“ од стране опозиције) добро избалансиране и да у кратком року неће повећати буџетски дефицит, неће угрозити посебна фискална правила, неће повећати обим јавног дуга, неће подстаћи инфлацију и неће ни на који начин нарушити постигнуту фискалну стабилност земље.