
Одговор не лежи у теоријама завере, политичким привилегијама или чистој срећи. Одговор лежи у чистој математици, законитостима модерног финансијског система и структури капитализма
Није поента у томе колико тешко радите, већ у томе шта поседујете. Физички рад има биолошко ограничење од 24 сата дневно. Поседовање система и продуктивне имовине нема граница.
Ово је питање које најчешће изазива фрустрацију, неразумевање и морализовање у јавном простору: Како је могуће да људи са огромним капиталом увећавају своје богатство чак и када не проводе дане у канцеларијама, не управљају оперативно фирмама и привидно „не раде ништа“?
Одговор не лежи у теоријама завере, политичким привилегијама или чистој срећи. Одговор лежи у чистој математици, законитостима модерног финансијског система и структури капитализма.
У наставку анализирамо кључне механизме који омогућавају да капитал ради сам за себе и зашто је акумулација богатства при одређеном праговном нивоу процес који се самоодржава и убрзава.
ПОВЕЗАНЕ ВЕСТИ


1. Биолошка ограничења рада вс. Неограниченост капитала
Подела на рад и капитал представља основну разлику у начину остваривања прихода:
• Активни приход (Рад): Линеаран однос. Мењате своје време, енергију и стручност за новац. Ако престанете да радите – приход стаје. Време је фиксан и оскудан ресурс.
• Пасивни/Приносни приход (Капитал): Скалабилан и неограничен однос. Капитал не спава, не побољева, не тражи годишњи одмор и не зависи од вашег биолошког присуства.
Када појединац остварује приход искључиво од рада, његова зарада је ограничена бројем сати које може да уложи. Када појединац поседује имовину (акције, некретнине, привредна друштва, патенти), принос се обрачунава на укупну вредност те имовине, без обзира на уложено радно време.
2. Ефекат сложене камате: Математика експоненцијалног раста
Алберт Ајнштајн је наводно назвао сложену камату „осмим светским чудом“. У свету инвестиција, сложена камата (или реинвестирање приноса) представља погонско гориво за аутоматско увећање богатства.
Како то функционише у пракси?
1. Иницијална инвестиција: Капитал генерише годишњи принос (пр. 8%–10%).
2. Реинвестирање: Остварена добит се не троши на текућу потрошњу, већ се додаје главници.
3. Сложени ефекат: У следећем циклусу принос се обрачунава на повећану основицу (главница + претходна добит).
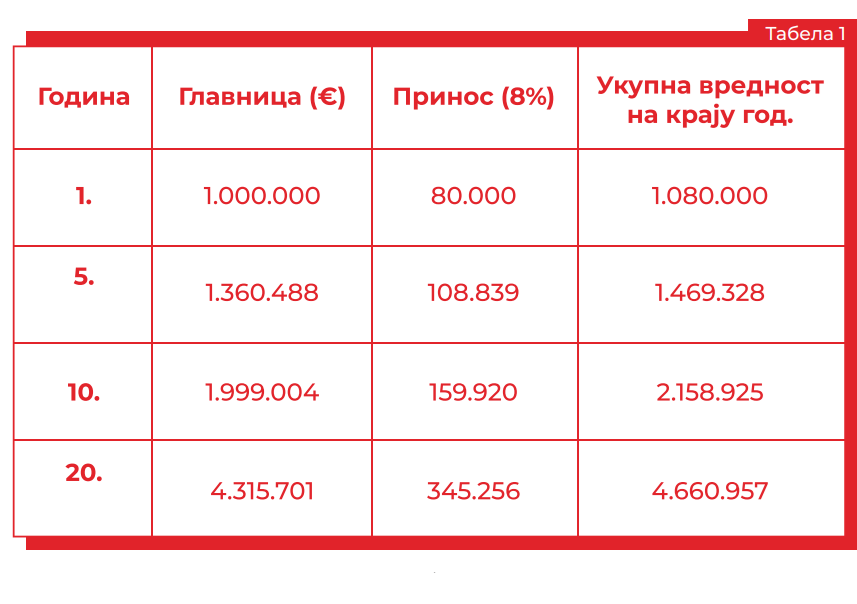 ФОТО: Компас
Као што видимо у горњем примеру, без икаквог додатног уплаћивања радног труда или нових спољних новчаних средстава, почетни капитал од милион евра се за две деценије више него четворостручи. То је ефекат „паметног лежања на капиталу“.
3. Инфлација: Ветар у леђа власницима имовине, терет за власнике кеша
Инфлација је тихи уништилац куповне моћи за све који држе новац у готовини или на текућим рачунима. Међутим, за власнике продуктивне имовине, инфлација је директан покретач раста богатства.
• Реална имовина (некретнине, акције, сировине): Цене некретнина и деоница историјски прате или премашују стопу инфлације. Како цене робе и услуга расту, расту и приходи компанија чије акције богати поседују, као и цене закупа некретнина.
• Штедња у кешу: За просечног човека са уштеђевином на банци, инфлација од 5% годишње значи реално смањење куповне моћи за 5%.
• Обезвређивање дуга: Ако богати користе дуг за куповину имовине, инфлација дословно смањује реалну вредност њихових кредита док вредност имовине купљене тим кредитом расте.
4. Кредитна полуга и јефтин приступ капиталу
Богатима новац банке стоји на располагању под условима који су недоступни просечном физичком лицу. Правило гласи: Што више капитала имаш, то ти је капитал јефтинији.
[ поседовање вредне имовине ] ──> [ колатерал за ломбардни кредит ] ──> [ куповина нове имовине са вишим приносом ]
Механизми употребе полуге:
• Ломбардни кредити и залагање портфолија: Уместо продаје акција (чиме би се активирала обавеза плаћања пореза на капиталну добит), инвеститор залаже свој инвестициони портфолио као колатерал и добија ликвидна средства по веома ниским каматним стопама.
• Рефинансирање некретнина: Некретнина којој је порасла вредност може се рефинансирати. Узима се нов, већи кредит на основу нове процене, извлачи се неопорезовани кеш, а постојећи закупци кроз ренту отплаћују рату кредита.
ПОВЕЗАНЕ ВЕСТИ


5. Пореска архитектура: Разлика у опорезивању рада и капитала
Глобални и локални порески системи широм света структурирани су тако да јаче опорезују рад него капитал.
• Опорезивање рада: Порези на зараде, доприноси за социјално и здравствено осигурање у већини економија односе од 30% до чак 50% укупног бруто прихода радника.
• Опорезивање капитала: Порез на капиталну добит, дивиденде и приходе од издавања некретнина знатно је нижи (често у распону од 10% до 20%).
• Правна лица вс. Физичка лица: Физичка лица плаћају порез на све што зараде, па од онога што преостане покривају трошкове живота. Правна лица (фирме/холдинг структуре) прво покривају све пословне и инвестиционе трошкове, а порез плаћају само на преосталу нето добит.
6. Асиметрија информација и приступ приватним инвестицијама
Велики капитал доноси приступ инвестиционим прилика које уопште нису доступне широкој јавности:
1. Приватни капитал & предузетнички капитал: Улагање у ране фазе брзорастућих компанија пре него што изађу на берзу.
2. Пре-маркет некретнине: Куповина великих земљишних парцела или грађевинских пројеката директно од инвеститора пре званичне продаје по знатно нижим ценама.
3. Професионално управљање (породичне канцеларије): Ангажовање тимова најбољих аналитичара, правника и пореских саветника чији је једини задатак алокација и заштита капитала.
7. Мрежа система: Прелазак са оперативе на алокацију капитала
Успешни предузетници и инвеститори у раним фазама каријере раде по 12 до 16 сати дневно изграђујући системе, тимове и процесе. Међутим, када је систем једном постављен:
• Делегирање операција: Професионални менаџмент (ЦЕО, ЦОО, ЦФО) преузима свакодневно управљање.
• Правилна алокација ресурса: Једина преостала улога власника јесте одлука о томе где преусмерити генерисани cash-flow (добит).
Када изградиш систем који генерише слободан новчани ток без твог присуства, престајеш да будеш радник у сопственом бизнису и постајеш алокатор капитала. У тој фази, ти не мораш више да радиш оперативно да би богатство расло – твој једини посао јесте да не правиш катастрофалне грешке у алокацији.
ПОВЕЗАНЕ ВЕСТИ


Закључак: Како променити финансијску трајекторију
Разумевање зашто богати постају богатији и када не раде није позив на кукање, већ лекција из финансијске слободе.
Тржиште не награђује зној и физички умор сам по себи; тржиште награђује:
1. Преузимање прорачунатог ризика.
2. Власништво над продуктивном имовином.
3. Ефикасну алокацију ресурса и изградњу одрживих система.
За појединца који жели да пређе пут од чисте продаје свог времена до финансијске независности, први и најважнији корак јесте промена фокусне тачке: преусмеравање вишка зараде из текуће потрошње у куповину имовине која генерише принос. Оног тренутка када ваша имовина почне да генерише месечни новчани ток који покрива ваше основне трошкове, ушли сте у матрицу у којој време почиње да ради за вас, а не против вас.