„Грађани и привреда данас планирају у динарима. То је резултат, а не обећање“, поручује у интервјуу за Српски недељник Компас жена која је други гувернер са најдужим мандатом у историји Народне банке Србије, одмах након Ђорђа Вајферта. Разговарале смо и о свим параметрима који показују да грађани данас живе боље, а сваки одговор поткрепила је бројевима
Лако је критиковати, тешко је урадити и још теже испоставити рачун грађанима. За разлику од бившег гувернера Дејана Шошкића, који је на тој позицији био до 2012. године, а сада је кандидат на пленумској листи и избегава јавне дебате о својим резултатима, Јоргованка Табаковић већ 14 година налази се на челу институције која држи курс динара стабилним. Она истиче да ништа од тога није резултат само монетарне политике, већ су Александар Вучић, Влада Србије и сви запослени у Народној банци Србије све ове године радили заједно, координирано, на инвестицијама, инфраструктури и расту примања.
ПОВЕЗАНЕ ВЕСТИ


„Да ли је било лако? Није. Да ли смо дозволили да нам то буде изговор? Нисмо“, каже Табаковић.
Спољни шокови нису били најтежи део. На њих не можете да утичете, можете само да их дочекате спремни или неспремни
У разговору она образлаже како је Србија после пандемије, енергетске кризе и глобалног инфлаторног шока добила кредитни рејтинг инвестиционог ранга, а не нову финансијску кризу. Бројку по бројку.
1. Гувернер сте Народне банке Србије од 2012. године до данас и кључна реч коју грађани везују за институцију на чијем сте челу јесте – стабилност. Доследна економска политика и стабилан курс динара највидљивији су резултати. Који су били највећи изазови са којима сте се суочавали и колико је било тешко остварити те резултате имајући у виду екстерне економске шокове?
Спољни шокови нису били најтежи део. На њих не можете да утичете, можете само да их дочекате спремни или неспремни. Мој Сенека каже да ватра искушава злато, а невоља храбре људе. А те 2012. године најтеже је било да променимо уверење да је нестабилност судбина Србије: да динар мора да слаби, да камате морају да буду двоцифрене и да се за сваки лош резултат увек нађе неки спољни разлог. А онда су се на стабилност сви лако навикли…
Важна промена за коју сам знала да морам да спроведем била је прелазак са теоријских модела и принципа „тако смо увек радили“, на нови модел репо аукција који сам увела у децембру 2012. године. Многи су тај потез тада назвали авангардним, а данас, после четрнаест година, можемо да чујемо да се управо такав модел аукција разматра и у неким водећим централним банкама.
Шта смо променили? До тада су банке код Народне банке могле да пласирају вишак новца колико год желе, по унапред познатој фиксној стопи. Ми смо ограничили износ који банке могу да пласирају на нашим репо аукцијама, а фиксну каматну стопу заменили смо вишеструком варијабилном. Тиме Народна банка више није била конкуренција привреди, место на коме банке без много труда пласирају своја средства. Морале су да се окрену кредитирању грађана и привреде, а само по том основу каматне стопе на кредите смањене су за 2,5 процентна поена.
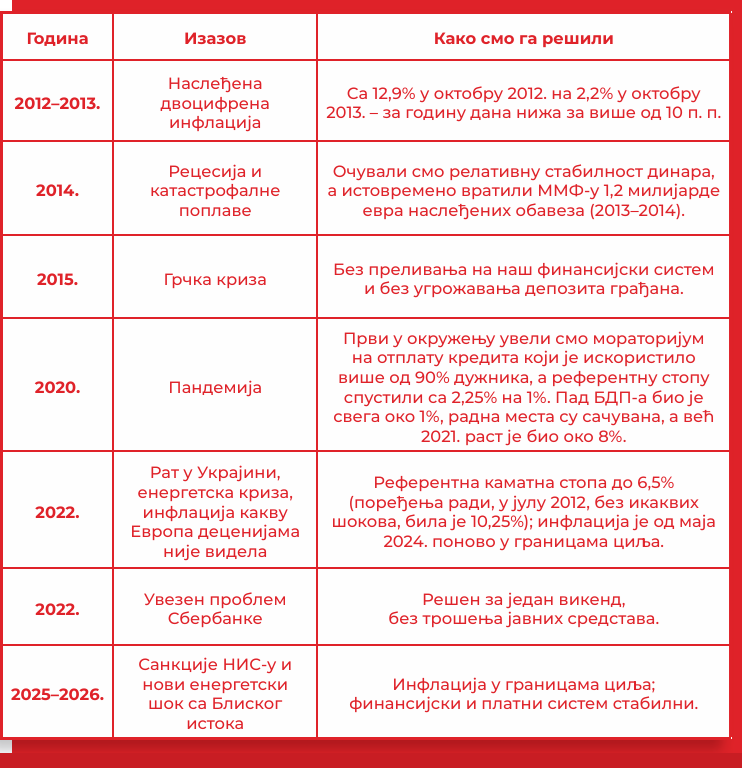 ФОТО: Компас
А та одлука и данас ради за нас. Флексибилан оквир монетарне политике даје нам простор да реагујемо и између састанака Извршног одбора, управо у периодима шокова, као што смо чинили од октобра 2021. до марта 2022. Једна одлука о промени модела аукција, а толико позитивних ефеката.
И поновићу – ништа од тога није резултат само монетарне политике. Александар Вучић, и као председник Владе и као председник Србије, Влада и ми у Народној банци Србије радили смо заједно, координирано, на инвестицијама, инфраструктури и расту примања. Да ли је било лако? Није. Да ли смо дозволили да нам то буде изговор? Нисмо. А најбољи доказ јесте то што је Србија после пандемије, енергетске кризе и глобалног инфлаторног шока добила кредитни рејтинг инвестиционог ранга, а не нову финансијску кризу.
ПОВЕЗАНЕ ВЕСТИ

2. На основу којих показатеља можемо да кажемо да грађани данас живе боље?
Почнимо од тога од чега сви ми живимо – плата и пензија. Данас је просечна плата око три пута већа него 2012, а просечна пензија је више него двоструко већа. Један од упоредивих показатеља животног стандарда јесте и покривеност потрошачких корпи зарадама: покривеност просечне корпе просечном зарадом повећана је за око 40, а минималне корпе минималном зарадом за око 50 процентних поена, па данас зараде покривају корпе више него у потпуности. Или да видимо колико је повећано учешће домаћинстава која су користила један или више аутомобила – са 43% на 61%, или колико трошимо на путовања у иностранство – са 805 милиона евра у 2012. на 4,7 милијарди евра у 2025. години.
Александар Вучић, и као председник Владе и као председник Србије, Влада и ми у Народној банци Србије радили смо заједно, координирано, на инвестицијама, инфраструктури и расту примања
Или да погледамо како просечно домаћинство само оцењује свој материјални положај кроз стопу субјективног сиромаштва, односно показатељ РЗС-а „могућност да се састави крај с крајем“. У 2013. години је једно од три домаћинства оцењивало свој положај као веома тежак (33,8%), док се у 2025. години тако изјашњавало једно од десет домаћинстава (10,3%).
И када знамо да је динарска штедња од краја 2012. повећана четрнаест пута, са 17,6 на 250 милијарди динара, а девизна више него удвостручена, то је мера раста стандарда, јер значи да су порасли и дохоци из којих се штеди.
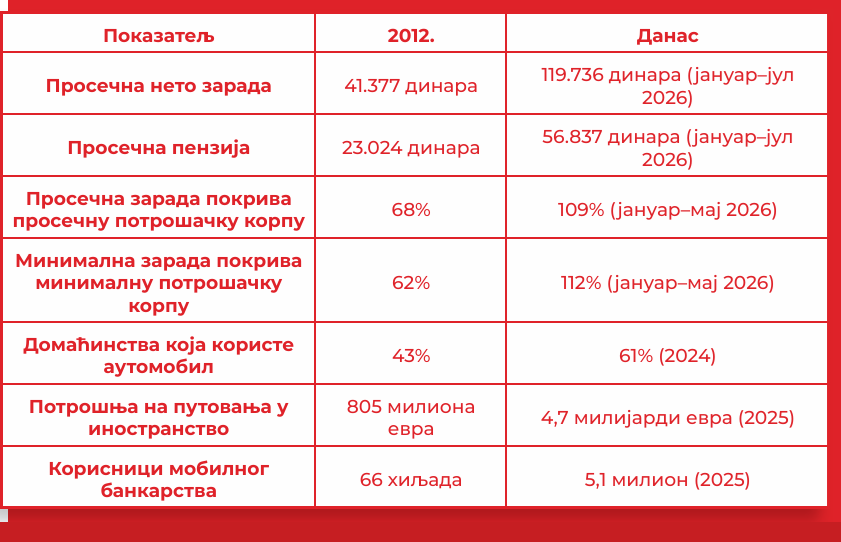 ФОТО: Компас
3. Омогућено је и повољно кредитирање грађана Србије. У којој мери то доприноси њиховој финансијској сигурности, већој куповној моћи и бољем животном стандарду?
Можда бисмо чешће могли да подсећамо на наше мере, јер има оних којима се чини да се стабилност одржава сама од себе. Али моје опредељење је било да радимо, а не да сазивамо конференције за штампу. Много нам је важније да грађани имају стабилност и конкретне користи од наших одлука, уместо академских расправа о нечијем списку жеља иза којег не стоје никакве мере.
Народна банка Србије пред грађане излази са конкретним резултатима. Просечна камата на нове динарске кредите становништву у мају 2013. била је 20,6%, а данас је 8,5%. И на примеру само једног кредита од 500.000 динара на пет година можете да видите шта то значи.
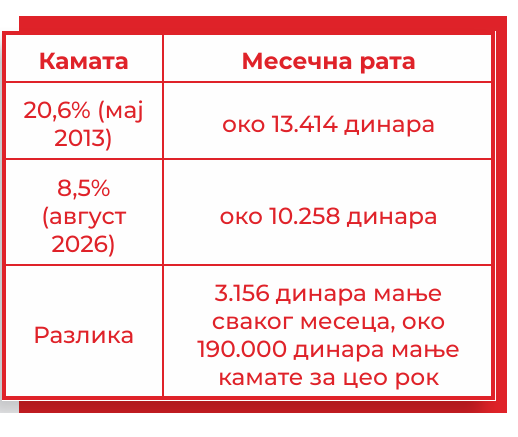 ФОТО: Компас
Нисте променили ни износ кредита, ни његов рок, али вам је рата, због толико ниже камате, нижа за 23%. И то не важи само за нове кредите, него и за отплату кредита узетих раније.
А онда је од 2022. ECB почела да подиже камате као одговор на глобалне инфлаторне притиске, и нагли раст EURIBOR-а пренео се и на каматне стопе на стамбене кредите код нас, које су у просеку повећане на 6,7% у августу 2023. Иако је било опонената нашој реакцији, уз образложење да није примерена тржишној привреди, нама је интерес грађана био изнад било које теорије и било чијег „личног“ мишљења и интереса. Ми смо тада камату на нове стамбене кредите ограничили на 5%, а на постојеће кредите са променљивом каматом на 4,08%, и та наша одлука је директно смањила рате стамбених кредита за 10% до 25%, а код дела корисника спречила да рате остану и за више од 50% веће него пре раста EURIBOR-a. Али нисмо хтели само да гасимо пожар са глобалног тржишта, него да проблем решимо системски. Зато смо законом трајно ограничили колико камата на нове кредите може да буде виша од тржишне – ове и наредне године највише за петину, а после тога за четвртину. И не само то, снизили смо камате и на остале кредите грађана.
Подржали смо и програм стамбених кредита за младе, а посебно смо мислили на оне са најнижим примањима: банке су до краја јула одобриле више од 470.000 повољнијих кредита грађанима и пензионерима са нижим примањима, у износу већем од 380 милијарди динара.
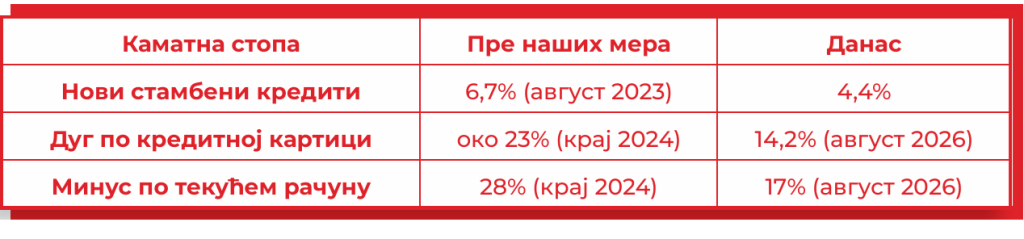 ФОТО: Компас
4.Изјавили сте да је удео проблематичних кредита сада испод два одсто и да су стопе на нове динарске кредите становништва ниже за чак 12,1 процентни поен, а у привреди ниже за девет процентних поена него што су биле у марту 2013. године. Зашто вас љути када ваши критичари ове резултате подразумевају?
Пре бих рекла да некима смета подсећање и поређење. Подразумева се да иза добрих оцена у индексима стоји знање, да иза година рада стоји искуство, да наследници презимена и имовине допринесу очувању угледа и вредности, да иза функције стоји одговорност, да иза оног ко је дужан да регулише и надзире финансијски систем то и чини. Али сведоци смо да то често није пракса. А затечено стање у банкарском сектору које је захтевало доношење одлука о делиценцирању четири банке из система, али и ниво проблематичних кредита који је и након тога износио готово четвртину од укупних кредита доказује да се ништа не подразумева, већ да су сва побољшања и све постигнуто резултати озбиљног рада.
Када је приближно сваки пети кредит био проблематичан, банке су се бавиле старим губицима, а не новим кредитима. Када се то реши, онда се то види и у цени кредита:
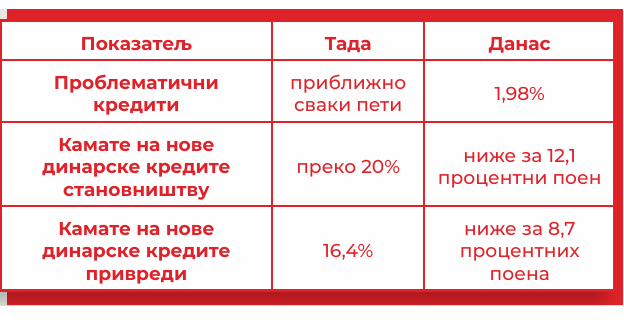 ФОТО: Компас
Зауставили смо праксе неодговорног и необезбеђеног кредитирања, а спровођење Стратегије за решавање проблематичних кредита из 2015. године резултирало је „чишћењем“ биланса банака од проблематичних кредита, јачањем њихових капацитета за решавање тих кредита и значајним смањењем њиховог нивоа.
А постоји и део резултата који се не види у статистици, него у кућном буџету, јер смо од банака тражили да врате оно што су неоправдано наплатиле:
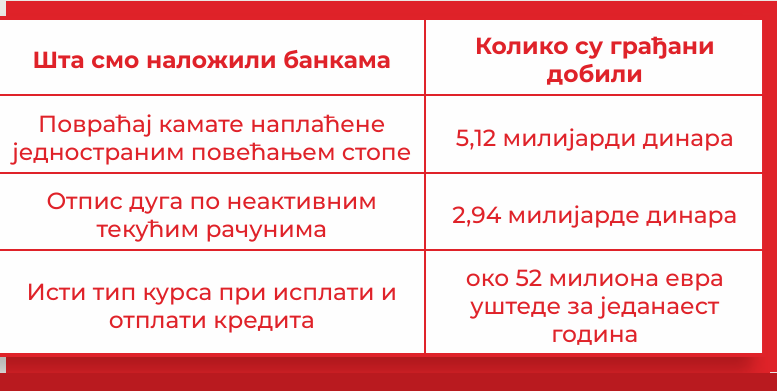 ФОТО: Компас
И то су само део враћеног новца и уштеда. А они који су имали прилику да то ураде, а нису, данас критикују оне који су то обезбедили. За то немам другу реч осим лицемерје. А то што се та критика појачава баш сада, у кампањи, то је већ опортунизам. Јер подразумевање остварених резултата ствара опасну илузију да се једном постигнута стабилност одржава сама од себе и да је не треба свакодневно бранити, и ако заборавимо све учињено и како се до тих резултата долази, ризикујемо да нам се историја понови.
Зато не тражим захвалност за Народну банку, али не прихватам да се резултат подразумева, јер су ефекте политика од пре петнаест година платили сви – високим каматама, слабљењем динара и санацијом лоше вођених банака.
ПОВЕЗАНЕ ВЕСТИ
5. Након 2012. године банкарски сектор у Србији суочио се са озбиљним наслеђеним проблемима и одлагањем решавања неликвидности. Како је дошло до стабилизације тржишта, који је био кључни потез?
Кључни потез био је да престанемо да одлажемо проблеме који су се нагомилали у банкарском сектору до тада, и то је била храброст. Такве проблеме нисам могла да решавам затварањем очију, а годинама су се управо тако решавали – док се рачун увећавао.
Од 2012. до почетка 2014. одузели смо дозволе Новој Агробанци, Развојној банци Војводине, Привредној банци Београд и Универзал банци. Лако је после рећи да је могло другачије. Али сваки дан одлагања тај рачун би само увећао.
 ФОТО: Компас
Затварање слабих банака био је тек почетак. Али најважније је што се променио однос према одговорности – појединци више нису могли да рачунају да су заштићени од последица, да кредит не морају да врате и да ће губитак на крају неко други платити. Банке су почеле да се баве својим послом на прави начин: да реално процењују колико је клијент способан да отплаћује кредит, да хипотеку вреднују по ономе колико заиста вреди, а не колико је некоме потребно да вреди, и да поступају по строгим правилима регулатора.
А променила се и економија у којој банке послују. Када је курс стабилан, рата не расте преко ноћи. Када расту запосленост и зараде, расте и способност грађана и предузећа да ту рату плате. Зато проблематични кредити нису само пали, него се нису вратили ни кроз пандемију, ни кроз енергетску кризу:
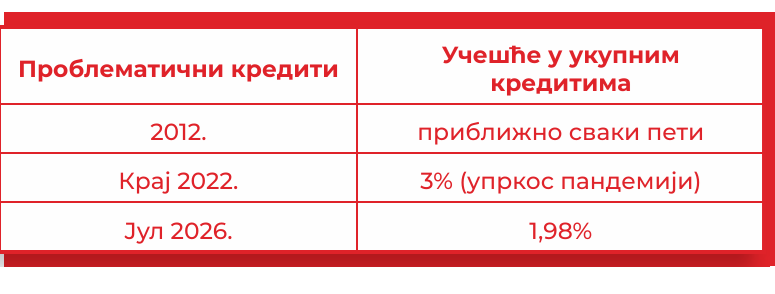 ФОТО: Компас
Суштина је једноставна: банка мора да има чиме да поднесе сопствени губитак, уместо да рачуна да ће га неко други покрити. До 2012. тај неко други били су порески обвезници.
 ФОТО: Народна банка Србије
6. Пре вас на позицији гувернера био је Дејан Шошкић, који често излази у јавност са критикама вашег рада, а сада је и кандидат на „Студентској листи“. Да се за тренутак вратимо на 2012. када долазите на чело НБС, какво стање затичете?
Затекла сам проблеме који су једни друге увећавали и ниједан није могао да се реши док се не реше и остали. Када сам 6. августа 2012. преузела дужност:
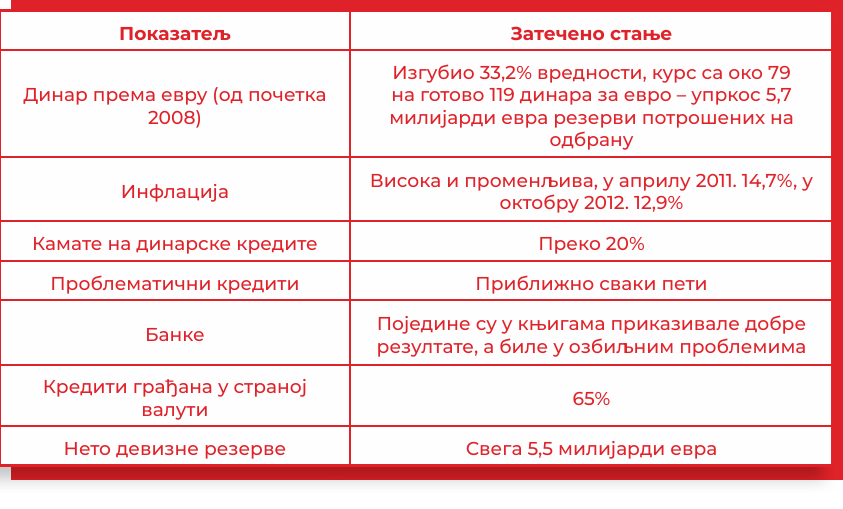 ФОТО: Компас
Када вам расте рата кредита везаног за евро, а плата у динарима не прати тај раст, онда све теже плаћате рату.
ММФ је био исти, али је промена дошла када је Александар, као председник Владе, преузео политичку одговорност за фискалну консолидацију и за одлуке које нису биле популарне
Када уз то расту и камате, банке гомилају лоше кредите, а нови кредити постају још скупљи. То је систем који сам себе урушава. Такво стање захтевало је хитну и координирану реакцију:
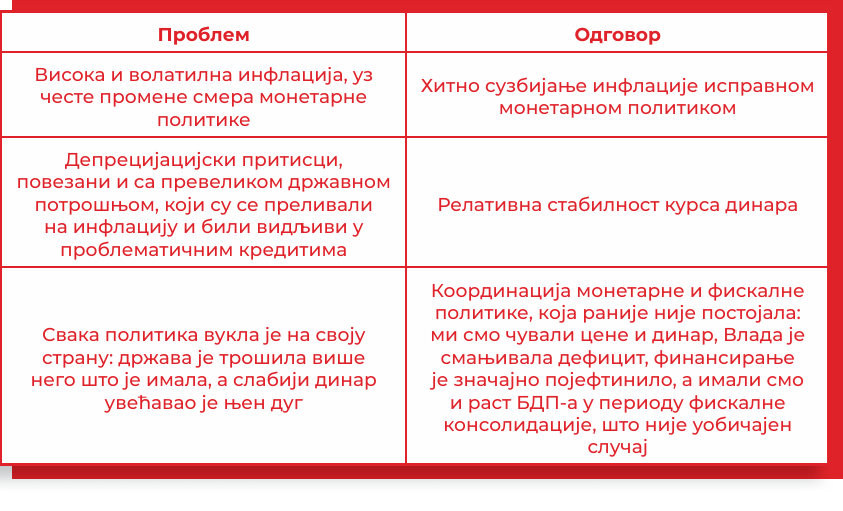 ФОТО: Компас
И свако од нас је деловао као јака карика нашег екосистема. И не говорим то зато што желим да се бавим претходницима. Говорим зато што се сваки резултат мери од тачке са које се кренуло, а та тачка се данас радо заборавља – а најчешће је заборављају управо они који су је оставили.
7. Господин Шошкић је био гувернер НБС у тренутку када је аранжман Србије са ММФ-ом 2012. године суспендован већ на првој ревизији. Шта је одредило неодрживост тадашње фискалне политике?
Народна банка не води фискалну политику, али знамо да монетарна и фискална политика морају да буду две руке истог тела. Трошило се више него што се имало, а дуг је растао и без новог задуживања. Када је највећи део јавног дуга у еврима, свако слабљење динара аутоматски увећава његов терет, што значи да монетарна политика која је то допуштала није била део решења, него део проблема.
У периоду на који се односи ваше питање, ММФ је рекао да се завршетак прве ревизије одлаже јер буџет за ту годину није у складу са договореним:
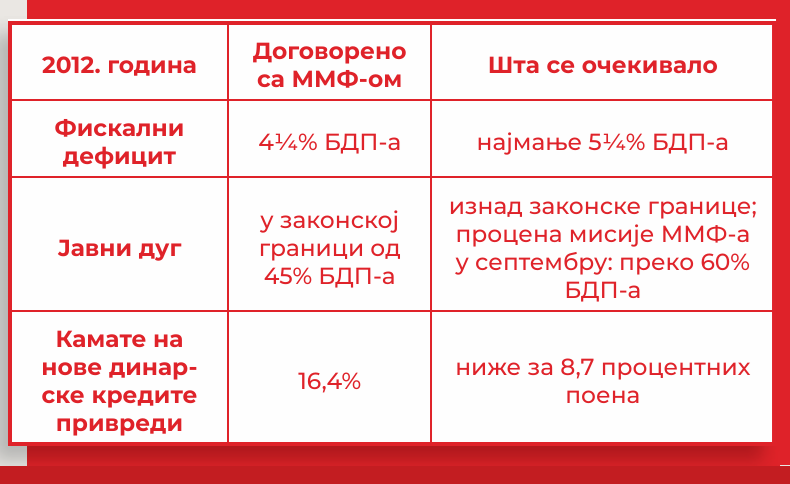 ФОТО: Компас
Конкретно, буџет који је крајем 2011. на техничком нивоу био договорен са ММФ-ом већ у првим месецима 2012. године показао се као неодржив, с обзиром на то да се већ тада могло закључити да ће пројектовани економски раст на основу којег су планирани приходи буџета бити тешко остварив. Уз то, динамика фискалних расхода је већ на почетку године одступила од планираних, због стимулативних фискалних давања у сусрет предстојећим изборима.
ММФ је био исти, али је промена дошла када је Александар, као председник Владе, преузео политичку одговорност за фискалну консолидацију и за одлуке које нису биле популарне, и разлика се види и у исходу два аранжмана:
 ФОТО: Компас
8. Данас Шошкић жели да се врати на власт. Његова теза у овој изборној кампањи јесте да би већа флексибилност или слабљење курса могло да смањи спољнотрговински дефицит и да подстакне извоз. Шта мислите о таквој политици? Шошкић нас уверава да је храбра.
Политика која би слабљењем динара поправљала спољнотрговински биланс не би била нова за Србију. Покушавана је више пута пре 2012, и сваки пут се завршила неуспехом.
Разлог је једноставан. Код нас је пренос слабљења динара на цене био висок – колико динар ослаби, готово толико се преносило на раст цена, тако да нисмо имали ни реалну депрецијацију курса динара, која је једина важна у овом контексту. С обзиром на то да су наши извозници у великој мери и увозници, евентуални ефекат курса одразио би се само на нето извоз, и тада би био краткорочан. Уз то, предузећа која су имала кредите везане за евро уместо подстицаја добила су губитке.
И подаци демантују храброст таквих предлога: некада је спољнотрговински дефицит био 15% БДП-а, а у првој половини ове године око 3%, захваљујући управо снажном расту извоза. Извоз робе и услуга је преко четири пута већи уз просечан годишњи раст од око 12%. Дакле, говоримо о конкурентности у пракси, не на папиру, и не о жељама. Шта стоји иза тог преокрета, детаљно смо анализирали у августовском Извештају о инфлацији.
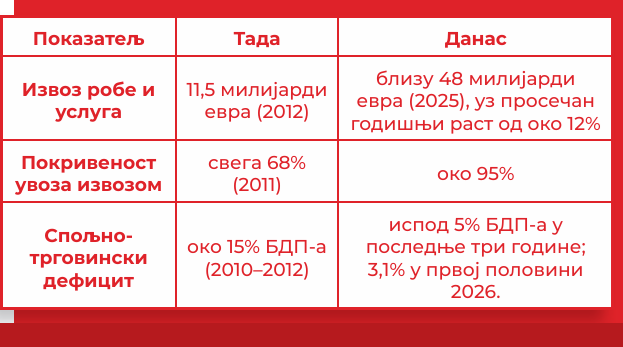 ФОТО: Компас
Притом, онај ко заговара да се депрецијацијом подстакне извоз у условима у којима динар од 2017. није под притиском ка слабљењу, него ка јачању, тражи да о курсу не одлучи тржиште, него да се курс гура супротно од тржишта.
Кључни потез био је да престанемо да одлажемо проблеме који су се нагомилали у банкарском сектору до тада
Да закључим. Храброст је била затворити банке које су годинама у књигама приказивале добре резултате, ограничити камате када су нам говорили да то није примерено тржишној привреди, и за сваку од тих одлука преузети одговорност. Предлагати оно што је већ једном пропало, а да ризик сносе грађани и привреда, није храброст, већ неодговорност.
9. Подсетимо, једна трећина увезене инфлације од 2010. до 2012. последица је шокова у међународном окружењу, док је две трећине последица слабљења динара. Управо у периоду када је Шошкић био гувернер. До чега би таква економска политика довела земљу уколико би се после 25. октобра поновила?
Не могу да говорим о томе шта би било, али могу да кажем какве су биле последице такве политике.
Био је то период када су се допуштале превелике осцилације девизног курса, а тржишни учесници нису знали шта могу да очекују од централне банке, што је додатно појачавало психологију која је већ била присутна на девизном тржишту. Где су се видели директни ефекти? У вишим инфлационим очекивањима, вишој инфлацији и високом учешћу проблематичних кредита. У земљи у којој је, како рекох, 65% кредита грађана било у еврима, слабији динар вас директно погађа најмање два пута:
– у продавници, јер поскупљује све што се увози и све што се производи од увозних сировина;
– у банци, јер расте динарски износ сваке рате везане за евро.
Ни ту није крај рачуна. Слабији динар и виша инфлација значили би и вишу премију ризика, а тиме и скупље финансирање – и за државу, и за привреду, и за грађане. Конкретно, на примеру стамбеног кредита од 100.000 евра на 20 година, уз камату од 4,5%:
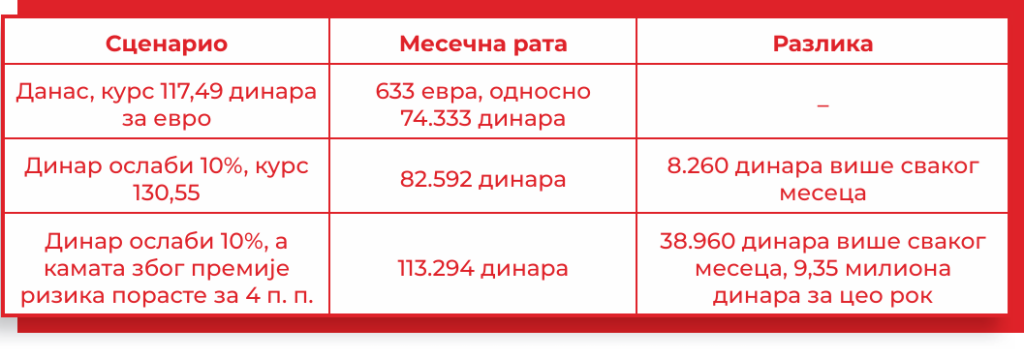 ФОТО: Компас
Зато ми овакве „идеје“ – јер то нису политике – говоре да они који најављују повратак политике курса која је имала негативне последице у свим сферама економије или остају у домену теорије, или не знају, или имају неке своје разлоге. И то говорим као неко ко је више од четрнаест година надлежан за монетарну и финансијску стабилност – и не само надлежан, него је ту стабилност, у координацији са свима у систему, обезбедио и одржава је.
10. Поред тога што вас редовно критикује, приметно је и да господин Шошкић избегава одлазак у јавне дебате. Ако неко избегава да разговара и размењује аргументе о важним економским питањима, као што су фискална политика, јавни дуг, курс динара и инфлација, шта то говори о његовом односу према тим питањима?
Не бих да тумачим туђе разлоге. Али од онога ко је водио централну банку очекује се да зна, од онога ко критикује да има аргументе, а од онога ко тражи поверење грађана да те аргументе изнесе пред њих. Јавна расправа о курсу, инфлацији и јавном дугу зато није питање личног избора, јер, на крају крајева, грађани плаћају последице сваке погрешне одлуке у тим областима. А пред грађане се може изаћи само са резултатима из периода када сте доносили одлуке, јер су они најбољи показатељ вашег рада.
Ми своје аргументе износимо јавно, после сваке одлуке о референтној каматној стопи, на представљању сваког Извештаја о инфлацији и пред народним посланицима. Они се могу проверити, јер иза њих стоје бројке:
 ФОТО: Компас
Када о неопходности динарске штедње говори неко у чије је време динарска штедња износила 17,6 милијарди динара, односно била је испод 2% укупне штедње, а данас је то 250 милијарди динара, како рекох, четрнаест пута више, са учешћем преко 11%, онда су бројке већ дале одговор.
Или када о динаризацији говори онај у чије је време учешће динарских кредита грађана било 35%, а данас је скоро 57%, подаци су поново дали одговор. И да не буде забуне – идеје за које се појединци залажу би водиле већој евроизацији депозита, а не већој динарској штедњи.
Критика је корисна када има аргументе и када је спремна да се суочи с одговором. Када се од тог суочавања бежи, онда је јасно да је лакше критиковати него објаснити сопствене резултате. Ја сам за такав разговор увек спремна, са бројкама на столу.
 ФОТО: Народна банка Србије
11. Народна банка Србије на мети је и у овој изборној кампањи, а ви сте се нашли на насловној страни једног опозиционог недељника. Објављено је следеће: „ОТКРИВАМО, НБС са два повезана приватна предузећа до сада уговорила чак 32 јавне набавке, фирми без запослених за ИТ услуге дато чак 37 милиона евра“. Шта је од тога што су објавили истина?
Мој утицај се огледа у одлуци саопштеној првог дана – да се нећу лажно представљати као гувернер, а препустити да се одлуке о монетарној политици, курсу и управљању девизним резервама доносе на неком другом месту. Исто важи и за ИТ, безбедност платних система и инфраструктуру НБС.
Све јавне набавке спроведене су у отвореним поступцима, са јавно објављеним условима, а на њима су радиле надлежне стручне комисије. Број формално запослених није исто што и стручни капацитет: стручњаци су законито ангажовани коришћењем капацитета група понуђача, а НБС је уговорно заштитила своја права над интелектуалном својином.
Све нове технологије развијене су на Open Source платформама ради технолошке независности и значајних уштеда. Сви ови системи резултат су „српске памети“, знања и искуства, а НБС је власник апликација и програмског кода, чиме чува суверенитет критичне финансијске инфраструктуре.
Не бих да тумачим туђе разлоге. Али од онога ко је водио централну банку очекује се да зна, од онога ко критикује да има аргументе
Модернизована DinaCard – бесконтактно плаћање, DinaCard Secure, DinaCard Switch, Directory Server и Access Control Server; у току су токенизација и омогућавање плаћања DinaCard картицом широм света. Изграђен је IPS NBS са NBS IPS QR кодом, „IPS Skeniraj“, „IPS Pokaži“ и „Prenesi“, као и електронско уговарање и видеоидентификација.
Развијени су CREM, Контрола девизног пословања и Регистар задужења грађана, завршен AnaCredit, а Србија је ушла у SEPA. Интерни процеси су дигитализовани: ERP, ePisarnica, Delovodnik, eArhiva и DMS.
Изграђен је и значајно унапређен Data centar NBS.
Колико је све ово важно показало се и у време санкција, када су DinaCard и IPS омогућили наставак безготовинског плаћања на пумпама НИС-а.
 ФОТО: Народна банка Србије
12. Очуван је инвестициони рејтинг, значајно су већи запосленост и животни стандард грађана, који је и номинално и реално повећан. Где се Србија налази када је у овим сегментима поредимо са земљама у региону, а и шире?
Ви кажете да је очуван инвестициони рејтинг, а ја додајем да смо Србију увели у групу земаља са инвестиционим рејтингом – и данас је једина земља Западног Балкана која га има. Standard & Poor’s нам је оцену BBB- доделио у октобру 2024, а потврдио је у октобру 2025. и у марту ове године, са стабилним изгледима, иако су и енергетски сектор и геополитика носили ризике.
Ризици постоје: злато не доноси камату и цена му је променљива. Зато оно чини око петине наших резерви, а не целину
За централну банку S&P истиче кредибилну монетарну политику, оперативну независност, коришћење тржишних инструмената и очување ниске инфлације уназад пет година (то је период на који се осврћу). Данас када се преиспитује независност великих централних банака, рејтинг агенције оцењују да Народна банка Србије има и оперативну независност, поред законске, што значи да и оне препознају и уважавају нашу самосталност и у избору мера и инструмената. Истичу и рекорд централне банке у одржавању релативне стабилности курса, подржан адекватним резервама и активним интервенцијама на девизном тржишту.
Шта истичу рејтинг агенције:
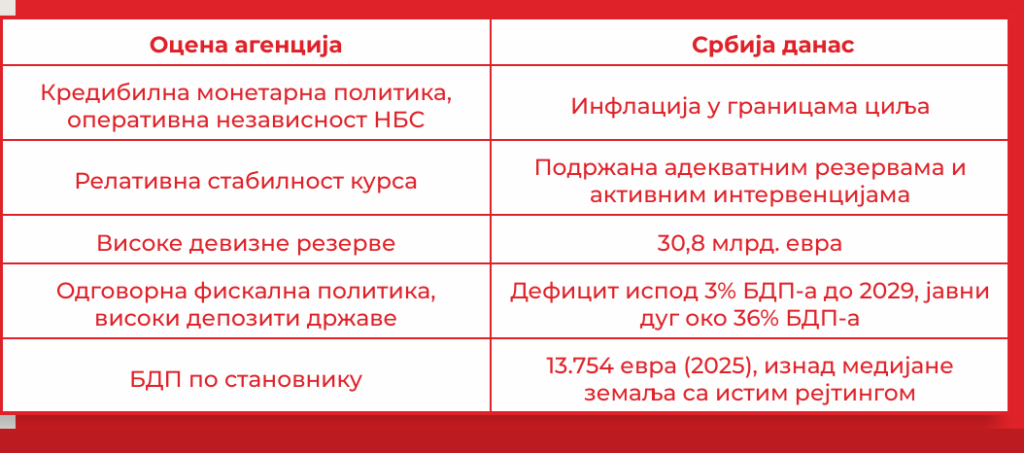 ФОТО: Компас
А оно што грађани осете:
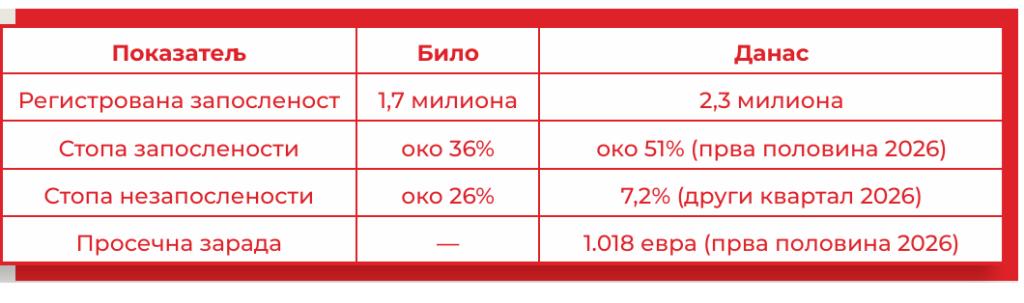 ФОТО: Комопас
Због свега тога смо у истој рејтинг категорији са појединим чланицама Европске уније, једини међу земљама Западног Балкана. И то не сме да се подразумева, јер политике које су тако оцењене морају и да се наставе.
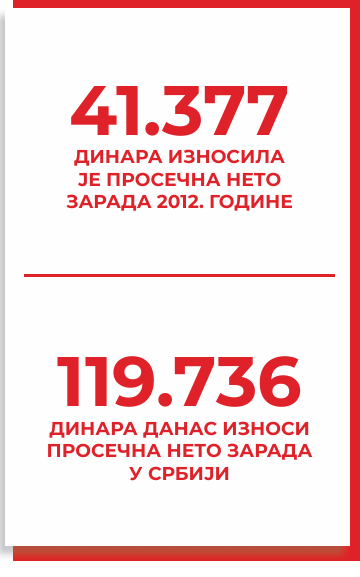 ФОТО: Компас
13. Колике су златне и девизне резерве Србије тренутно?
Крајем августа бруто девизне резерве износиле су рекордних 30,8 милијарди евра. Само ове године повећане су за 1,8 милијарди, а од 2018. за готово 21 милијарду евра. Највећи део тог раста потиче од наших нето куповина девиза на домаћем тржишту, а то је најздравији начин, јер не ствара никакву обавезу у будућности. Како рекох, резерве су данас три пута веће него 2012, али је цео преглед још јаснији:
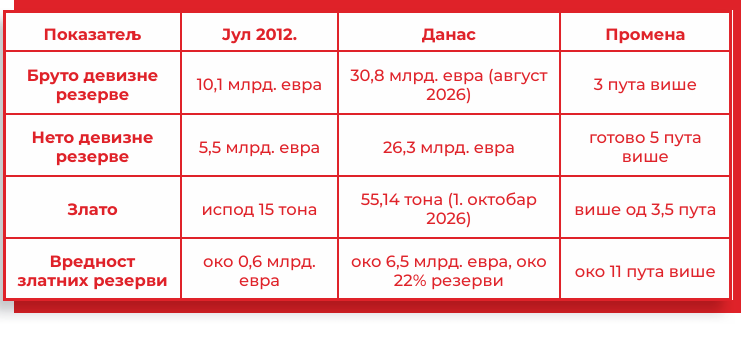 ФОТО: Компас
Злато смо повећавали на два начина:
 ФОТО: Компас
Од средине 2021. готово све наше злато, осим пет тона купљених 2024, чува се у трезорима Народне банке, у Србији.
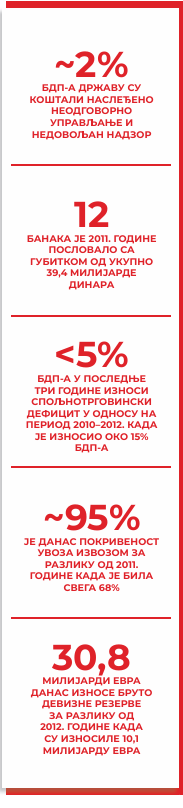 ФОТО: Компас
14. Да ли је паметно повећавати расположивост и сигурност златних резерви у периодима глобалне кризе и неизвесности или таква стратегија носи сопствене ризике?
Не само да је паметно, него се показало исправним управо онда када је било најпотребније. Злато смо куповали, како рекох, по просечној цени од 1.824 долара по унци, а не када је цена већ скочила. Само од почетка 2024. удвостручена је, са око 2.060 на 4.141 долар.
Мој утицај се огледа у одлуци саопштеној првог дана – да се нећу лажно представљати као гувернер, а препустити да се одлуке доносе на неком другом месту
Ризици постоје: злато не доноси камату и цена му је променљива. Зато оно чини око петине наших резерви, а не целину, а остатак је распоређен тако да пад вредности једног дела надокнађује раст другог. Али у времену када многе земље враћају злато у сопствене трезоре, злато које је већ код куће представља сигурност која се не мери каматом.
И да будем јасна: не намеравамо да га продајемо. Србија данас има највеће златне резерве међу земљама бивше Југославије и једне од највећих у региону.
 ФОТО: Народна банка Србије
15. Какве су пројекције Народне банке Србије за кретање
Кључно – очекујемо инфлацију која је у границама нашег циљаног коридора и економски раст од 4,5% следеће године:
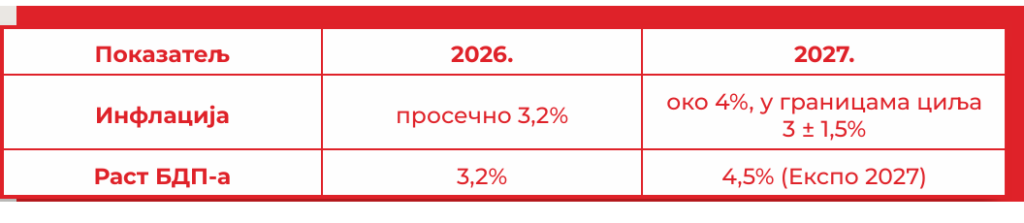 ФОТО: Компас
Данас, када су водеће централне банке у условима енергетског шока почеле да подижу стопе, јер је, на пример, инфлација у зони евра у септембру убрзала на 3,8%, ми смо креирали простор да останемо опрезни.
Политика која би слабљењем динара поправљала спољнотрговински биланс не би била нова за Србију. Покушавана је више пута пре 2012, и сваки пут се завршила неуспехом. Разлог је једноставан. Код нас је пренос слабљења динара на цене био висок – колико динар ослаби, готово толико се преносило на раст цена, тако да нисмо имали ни реалну депрецијацију курса динара, која је једина важна у овом контексту
Када је реч о НИС-у, Влада је учинила све да испреговара најбоље могуће услове за позицију Србије приликом очекиване промене власништва, тј. да рафинерија у Панчеву настави да ради истим капацитетом као и до сада и да имамо сигурно снабдевање домаћег тржишта свим врстама нафтних деривата.
 ФОТО: Народна банка Србије
16. Такође, каква су очекивања у погледу стабилности курса динара у наредних годину дана?
Имам обичај да кажем: немојте да нам верујете на реч, верујте нам на резултате. А ми смо наш однос према једном од кључних стубова монетарне и финансијске стабилности – стабилности курса – доказивали у континуитету, већ четрнаест година. Зато су и моја очекивања непромењена.
 ФОТО: Компас
Стабилан не значи фиксан. Курс формира тржиште, а ми делујемо у оба смера: купујемо девизе када динар превише јача, а продајемо када су притисци ка слабљењу. Тако ћемо радити и убудуће. Зато грађани и привреда данас планирају у динарима. То је резултат, а не обећање.