
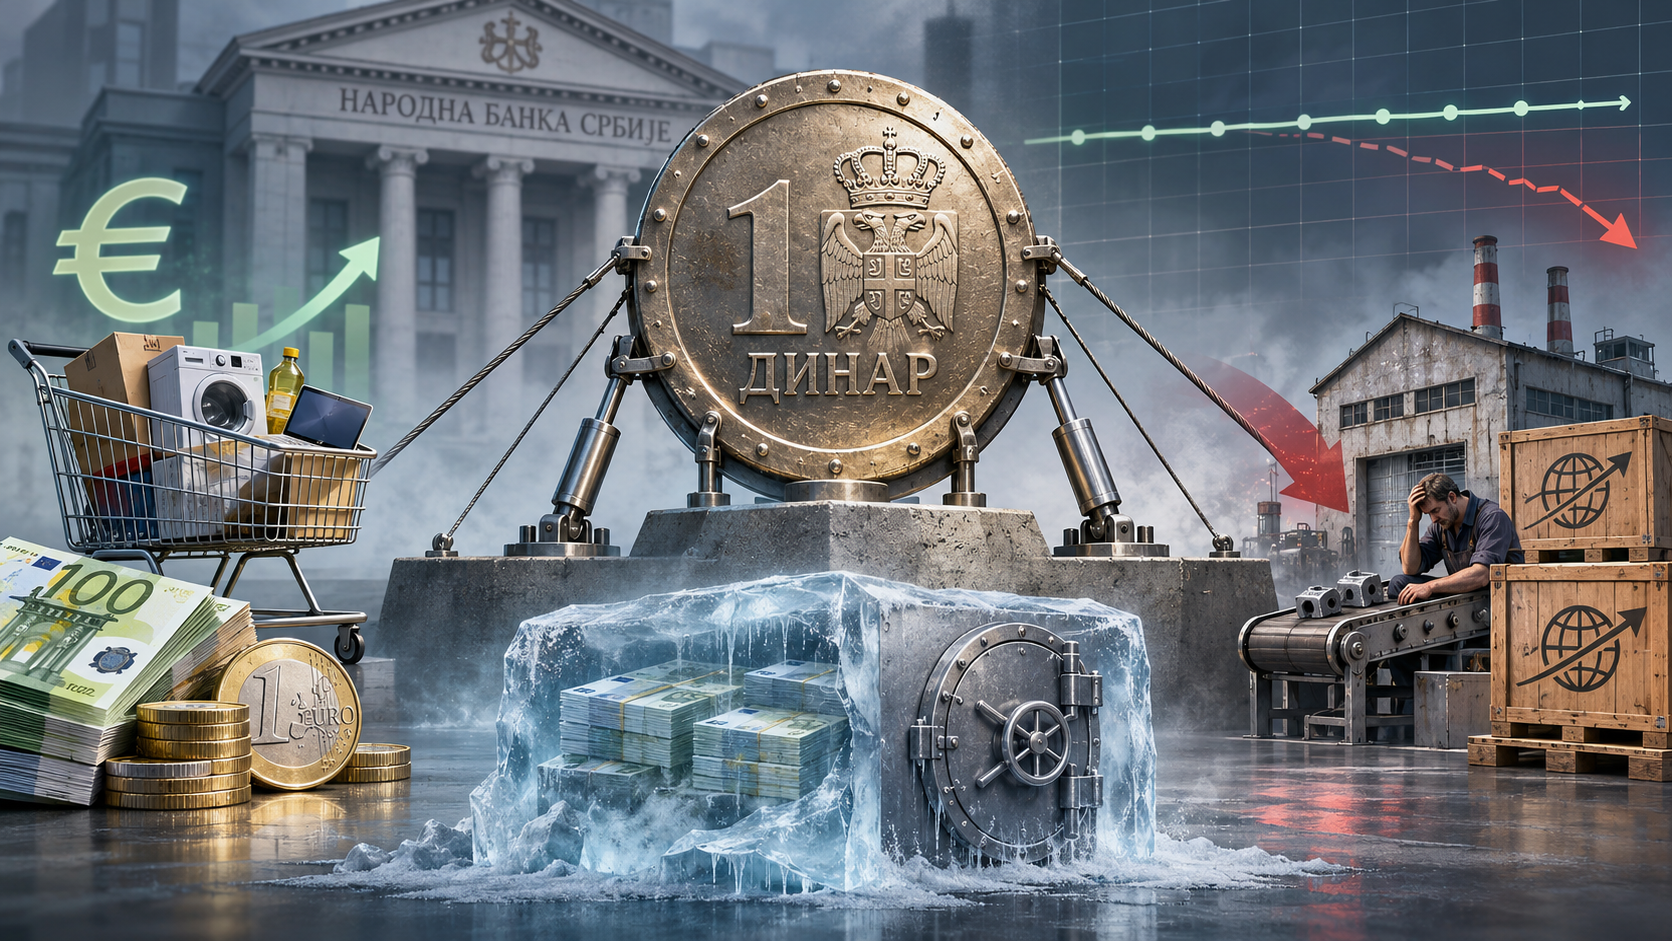
Одржавање вештачке равнотеже има своју директну цену у каматним расходима и алокацији капитала. Новац који би органски требало да прилагоди вредност домаће валуте тржишним условима држи се у монетарном „замрзивачу“
У свету монетарне политике и финансијских тржишта не постоје бесплатни ручкови. Свака одлука централне банке, без изузетка, има своју јасну цену, своје добитнике и своје губитнике. Деценијама уназад, кључна полуга монетарне стабилности Народне банке Србије (НБС) јесте такозвани релативно стабилан или де факто фиксирани курс динара према евру.
ПОВЕЗАНЕ ВЕСТИ

Док званични записи НБС описују режим као „вођено пливајући курс“, сваки аналитичар, брокер и привредник у овој земљи зна да се динар годинама креће у изузетно уском опсегу. За просечног грађанина и већину привредника, стабилан курс је симбол сигурности, предвидивости и психолошког мира.
Али ако на ову политику погледамо кроз призму финансијске аналитике и биланса стања, морамо поставити кључно питање: колико одбрана тог курса заиста кошта државу и да ли ми тиме стварамо реалну стабилност или само пегламо и прикривамо структурну инфлацију?
1. Математика девизних интервенција: колико кошта мир у кући
Да би се одржао жељени ниво девизног курса у економији која има трајни спољнотрговински дефицит, централна банка мора активно деловати на девизном тржишту. Када је притисак на слабљење динара велик – услед увозних пикова, глобалних криза или одлива капитала – НБС продаје девизе из резерви и повлачи динаре.
Када су приливи девиза високи – кроз стране директне инвестиције, задуживања или дознаке из дијаспоре – НБС купује евре и допуњује девизне резерве како динар не би превише ојачао.
Када фиксирате или чврсто контролишете курс у земљи која годинама има већу стопу инфлације од еврозоне – код нас је око 6%, у ЕУ око 3%, и тако деценијама – ви свесно или несвесно спроводите реалну апрецијацију домаће валуте
На први поглед, импресиван ниво девизних резерви НБС сугерише да је систем под контролом. Међутим, монетарна оперативка није без трошка.
Када централна банка масовно купује девизе на домаћем тржишту да би спречила јачање динара, она упумпава свеже динаре у финансијски систем. То ствара вишак динарске ликвидности. Да би спречила да тај новац оде у неконтролисану кредитну експанзију и погура инфлацију, НБС мора да спроводи стерилизацију – повлачи тај исти новац назад кроз такозване реверзне репо трансакције, плаћајући комерцијалним банкама камату на те депозите.
Другим речима, одржавање вештачке равнотеже има своју директну цену у каматним расходима и алокацији капитала. Новац који би органски требало да прилагоди вредност домаће валуте тржишним условима држи се у монетарном „замрзивачу“.
2. Добитници и губитници: увозници или извозници
Када фиксирате или чврсто контролишете курс у земљи која годинама има већу стопу инфлације од еврозоне, код нас је око 6%, у ЕУ је око 3% и тако деценијама, ви свесно или несвесно спроводите реалну апрецијацију домаће валуте. Динар у реалним оквирима постаје прецењен. За неке је то добро, за неке није – то је економија.
То ствара јасну прерасподелу капитала унутар привреде:
– Увозници и домаћа потрошња (главни добитници): Прецењен и стабилан динар прави је еликсир за увознички лоби и трговинске ланце. Роба купљена у иностранству у еврима или доларима на домаћем тржишту се продаје по стабилном курсу, чиме се остварују високе марже. Такође, стабилан курс пружа привид већег стандарда грађана – плате изражене у еврима изгледају више него што заиста одражавају реалну продуктивност домаће привреде.
– Домаћи извозници (главни губитници): С друге стране, српски извозник се налази у млину. Његови трошкови унутар Србије – плате радника, струја, локалне сировине, комуналије и порези – расту под утицајем домаће инфлације. Међутим, када извезе робу у ЕУ и наплати је у еврима, те евре конвертује у динаре по курсу који је закован. Његова маржа се смањује из године у годину. Уместо да му курс послужи као природни шок-апсорбер који појефтињује његову робу на страном тржишту и чини га конкурентним, он финансира стабилност система из сопственог профита.
ПОВЕЗАНЕ ВЕСТИ
3. Да ли фиксни курс прикрива реалну инфлацију
Ово је суштинско економско питање. Курс је у многим увозно зависним економијама кључно сидро за инфлацију. Да је НБС пустила да динар депресира у складу са реалним инфлационим диференцијалом, увозна роба (храна, енергија, технологија, репроматеријали) била би знатно скупља, а званична стопа инфлације одлетела би у небо, што би се јако негативно одразило на велики број сиромашних суграђана, пензионера и рањивог дела наше популације.
За озбиљну економску будућност, стабилан курс не сме бити замена за структурне реформе. Он мора бити последица јаке, извозно оријентисане и конкурентне привреде, а не вештачки штит који чува привид благостања док домаћа производња тихо, полако губи тржишну утакмицу
Другим речима, стабилан курс служи као брана која спречава увозни инфлаторни цунами. Замислите само људе који враћају еурске кредите како виде раст курса, тј. слабљење динара, као болест, разуме се.
Међутим, брана не решава проблем воде; она га само акумулира иза зида. Држећи курс стабилним, држава и НБС купују време, али истовремено прикривају дубинске структурне слабости српске економије – хронични недостатак високе додате вредности у домаћој производњи, високу зависност од увоза репроматеријала и слабу ефикасност јавног сектора.
Ако цену инфлације не плаћамо кроз номинални пад курса динара, плаћамо је на другим местима: кроз већи спољнотрговински дефицит, кроз субвенционисање увозне потрошње и кроз смањење конкурентности домаћих произвођача.
Закључак: докле може трајати монетарна илузија
Питање није да ли је политика стабилног курса била корисна – у кризним годинама она је неоспорно сачувала банкарски сектор од слома, с обзиром на високу еуроизацију кредита у Србији (индексираност стамбених и привредних дугова у еврима). Да је динар пао 20 или 30 одсто, уследио би масовни банкрот грађана и привреде који имају приходе у динарима, а обавезе у еврима.
ПОВЕЗАНЕ ВЕСТИ


Али, сваки лек у превеликим дозама постаје отров. Дугорочно ослањање на одбрану курса као једини инструмент економске стабилности ствара опасну менталну и пословну зависност. Привреда се учи на увоз и трговачке марже, уместо на производњу и извоз.
НБС успешно одржава курс докле год постоји јак прилив страног капитала – кроз задуживање државе, продају имовине или стране директне инвестиције, као и ино дознаке. Међутим, оног момента када глобални ликвидносни токови пресуше или се промени смер капитала, цена одбране курса постаје неусмерено висока.
За озбиљну економску будућност, стабилан курс не сме бити замена за структурне реформе. Он мора бити последица јаке, извозно оријентисане и конкурентне привреде, а не вештачки штит који чува привид благостања док домаћа производња тихо, полако губи тржишну утакмицу.