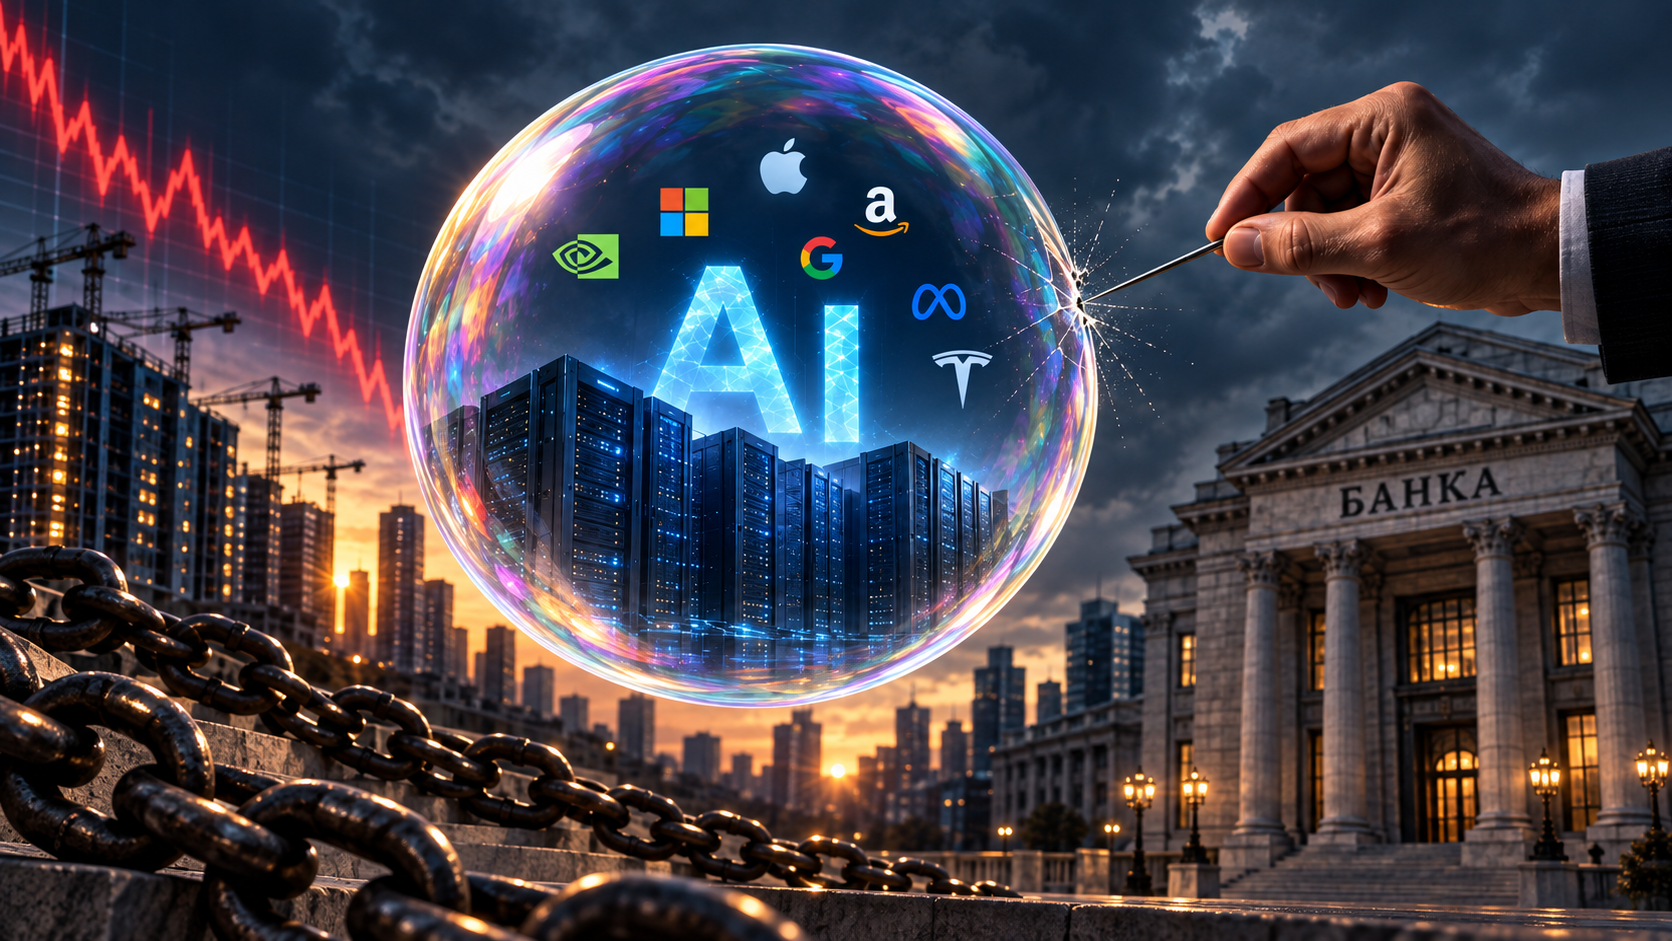
Балон вештачке интелигенције могао би да постане много више од проблема технолошких компанија ако се покаже да огромна улагања у дата центре не доносе очекивану зараду. Економиста Бери Ајхенгрин, пишући за Le Monde, упозорава да би разочаравајући профити могли да угрозе тржишта дуга и, преко приватних кредитних фондова, осигуравајућих кућа и банака, створе ризик од шире финансијске кризе.
Изградња дата центара захтева огроман капитал, а исплативост тих инвестиција заснива се на претпоставци да ће потражња за услугама вештачке интелигенције наставити снажно да расте. Али технологија се брзо мења и није извесно да ће очекивања о расту продуктивности бити испуњена.
Додатни притисак могла би да донесе све већа употреба модела са „отвореним тежинама“, који могу да раде на серверима самих корисника, па чак и на снажнијим личним рачунарима. То би значило мање прихода за велике дата центре и њихове инвеститоре.
ПОВЕЗАНЕ ВЕСТИ


Садржај:
Милијарде уложене у очекивање огромне потражње
Ако профити сектора подбаце, последице би најпре могле да се виде на берзи. Ајхенгрин наводи могућност снажног пада акција такозване „Величанствене седморке“, седам технолошких гиганата чији је раст значајно допринео успону индекса S&P 500.
Ипак, берзански пад сам по себи не мора да изазове финансијску кризу. Губитке би претрпели акционари, фондови усмерени на вештачку интелигенцију и други инвеститори, али проблем постаје системски тек ако су у ризичне инвестиције дубље укључене банке, осигуравајуће компаније и други велики финансијски играчи.
Управо ту се појављује важнији део приче – начин на који је финансирана изградња дата центара.
 ФОТО: Ole.CNX/Shutterstock
Балон вештачке интелигенције прелази на тржиште дуга
Велики део трошкова изградње дата центара финансиран је зајмовима приватних кредитних фондова, односно небанкарских институција. Ако потражња за услугама дата центара буде мања од очекиване, део тих кредита могао би да постане ненаплатив.
На први поглед могло би се претпоставити да такве фондове финансирају углавном веома богати инвеститори спремни на велики ризик. Међутим, значајни улагачи су и пензиони фондови и осигуравајуће компаније. Неки приватни кредитни фондови чак су куповали осигуравајуће куће и у њихове портфеље смештали сопствене кредите.
Због тога би пуцање балона вештачке интелигенције могло да пређе границе технолошког сектора и погоди институције које управљају новцем милиона људи.
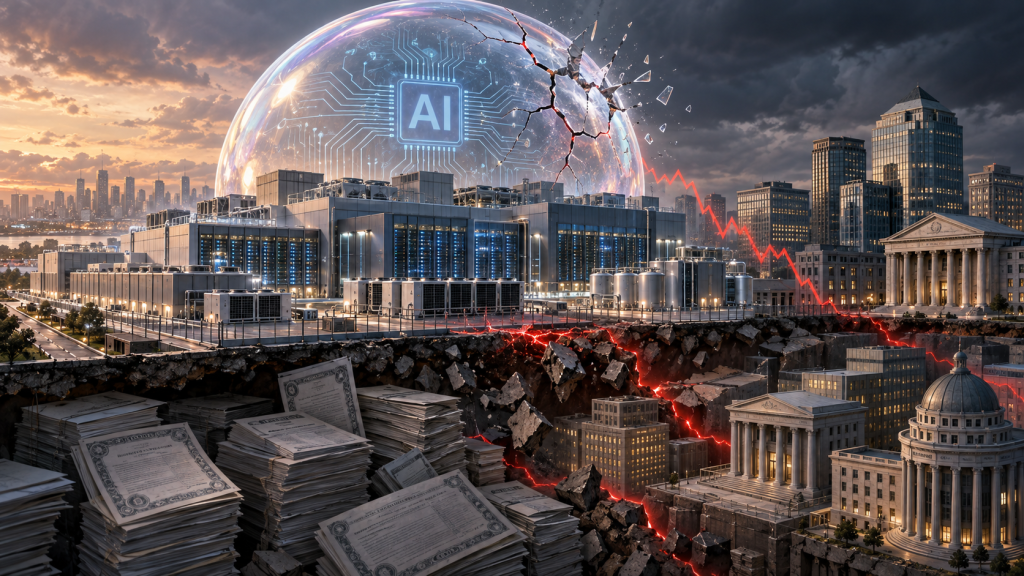 ФОТО: Компас/Илустрација
ШТА ЈЕ ПРИВАТНИ КРЕДИТ

     Приватни кредит је позајмљивање новца компанијама ван традиционалног банкарског система. Средства обезбеђују специјализовани инвестициони фондови, а међу њиховим улагачима налазе се пензиони фондови, осигуравајуће компаније и други велики институционални инвеститори. Ако компанија која је добила зајам више не може да отплаћује дуг, губитак најпре погађа кредитни фонд, али може да се пренесе и на његове инвеститоре.
     Пошто приватни кредитни фондови и сами позајмљују новац од комерцијалних банака, проблем може да стигне и до класичног банкарског система. Због тих веза проблем једног сектора може да постане много шири финансијски ризик.
И банке могу да буду погођене посредним путем
Веза са класичним банкарским системом такође постоји. Приватне кредитне компаније позајмљују новац од комерцијалних банака, користећи портфеље сопствених зајмова као обезбеђење.
То им омогућава да повећају обим пословања и потенцијалне приносе, али истовремено повећава и ризик. Чак и ако банка није директно финансирала компанију за вештачку интелигенцију или изградњу дата центра, могла би да осети последице ако приватни кредитни фонд којем је позајмила новац западне у проблеме.
Због таквих веза, питање више није само колико су прецењене технолошке акције, већ и где је све завршио дуг на којем је изграђен инвестициони бум.
ПОВЕЗАНЕ ВЕСТИ


Паковање кредита подсећа на кризу из 2008. године
Додатну неизвесност ствара такозвана секјуритизација, односно паковање кредита и њихово претварање у хартије од вредности које се затим продају другим инвеститорима.
Приватни кредитни фондови све чешће групишу зајмове у посебне структуре које издају обвезнице, подељене на различите нивое ризика.
Посебну пажњу привлачи средњи, такозвани мезанински слој, који се продаје другим управљачима имовином. Није довољно познато колики ризик ти инструменти носе нити ко их на крају поседује.
 ФОТО: Gorodenkoff/Shutterstcok
Комбинација секјуритизације, сложених структура, поделе дуга на транше и ограничене транспарентности подсећа Ајхенгрина на механизме који су претходили кризи високоризичних хипотекарних кредита 2007. и 2008. године.
То не значи да ће балон вештачке интелигенције неизбежно изазвати нову глобалну кризу. Али ако се покаже да су очекивања од прихода дата центара била претерана, пут којим би се губици могли ширити већ постоји – од технолошких компанија и приватних кредитора до осигуравача, пензионих фондова и банака.
ЗАШТО СЕ ПОМИЊЕ КРИЗА ИЗ 2008.

     Поређење са кризом из 2007. и 2008. године не значи да ће се историја поновити на исти начин. Сличност је пре свега у финансијској конструкцији. Зајмови се групишу, претварају у хартије од вредности и деле на различите нивое ризика, а затим продају другим инвеститорима. Таква структура може да отежа утврђивање ко на крају носи губитак ако кредити престану да се отплаћују.
     Посебно је важан мезанински слој, односно средњи ниво ризика, за који није довољно јасно ко га поседује. Управо су секјуритизација, сложена структура дуга и непрозирност били међу факторима који су појачали кризу америчких хипотекарних кредита.