

Упоредни преглед Хрватске, БиХ, Македоније и Црне Горе открива колико су структурне слабости региона дубоке, док Србија остаје важна референтна тачка стабилности
У тексту ћемо се бавити анализом економске ситуације земаља Западног Балкана, узимајући временски оквир од 2006. до 2025. године. Пре свега, треба напоменути да је назив Западни Балкан лансирала Европска унија за земље бивше СФРЈ које треба да постану чланице ЕУ – једног лепог дана, а можда и пре тога. У ове државе спадају БиХ, Србија, Црна Гора, Македонија и Албанија (која, наравно, није била део СФРЈ). У геополитичком смислу наслов је погрешан, јер је Србија централна земља Балкана, али ћемо ради лакшег разумевања, условно прихватити тај назив. Ми ћемо анализирати Хрватску, Црну Гору, Македонију и БиХ имајући у виду да су све земље биле део СФРЈ пре распада (1991.-1992. година), да је Хрватска од 2013. године пуноправна чланица ЕУ, а да остале земље (укључујући Србију и Албанију), воде предприступне преговоре за пуноправно чланство у ЕУ. Овај период је дугачак, али наступа непосредно после чувеног Самита Европске Уније у Солуну 2003. на коме су дефинисане европске перспективе земаља Западног Балкана (тада је и настао тај назив), почиње стицањем политичке независности Црне Горе (2006. када се на референдуму са спорним резултатима који су били признати) ова земља и формално одвојила од државне заједнице са Србијом и претходи Великој финансијској кризи из 2007.-2008. године која је погодила читав свет.
Будући да смо поменули Самит ЕУ за Западни Балкан из 2003. године да укратко и прегледно наведемо ток преговора и европске перспективе посматраних земаља. Од република бивше СФРЈ, прва је Словенија већ 2004. године постала пуноправна чланица ЕУ после референдума на коме се за чланство изјаснило готово 90% грађана. Затим је 2013. године Хрватска постала пуноправна чланица у последњем таласу проширења ЕУ, а од 2023. евро је званична валута у Хрватској, чиме је постигла пуну интеграцију у монетарну унију. Од преосталих пет земаља, најближе се чланству у ЕУ приближила Црна Гора и она циља 2028. годину као термин за улазак у ЕУ. Од 33 тематска поглавља, Црна Гора је завршила и затворила 14, а већ је у припреми и Нацрт Уговора о приступању ЕУ. Албанија је преговарачки процес отпочела 2022. године и поступно напредује у поглављима. Ипак, перспектива пуноправног чланства још увек је далека и неизвесна. Македонија је преговоре, такође, отворила 2022. године, али сада јој Бугарска тражи (после свих недаћа у преговорима са Грчком и сукоба са албанском мањином) да промени устав и званично уврсти постојање бугарске мањине. Босна и Херцеговина је тек на почетку преговарачког процеса, (отворен 2024.) уз огромне резерве које према ЕУ има Додикова Република Српска. Што се тиче Србије ево кратког прегледа неких најважнијих догађаја:
- 2003. Самит ЕУ у Солуну и усвајање преговарачког оквира за стабилизацију и придруживање,
- 2004. почетак преговора са ЕУ,
- 2008. године потписивање Споразума о стабилизацију и придруживању који је ступио на снагу 2014. године,
- 2009. почетак безвизног режима са земљама ЕУ,
- 2012. године земља добија статус кандидата за чланство у ЕУ,
- 2014. означава почетак преговора који формално почињу 2015. године и још увек трају; Србија је до сада отворила 22 поглавља од 35, закључила само два, а највећи „камен спотицања“ је поглавље 35 које тражи пуну нормализацију односа са Приштином (и de facto признање независности лажне државе Косово).
Све земље Западног Балкана од почетка 90-тих година и стицања независности, прошле су кроз процес транзиције – прелазак у капиталистичку, тржишну привреду, по моделу Вашингтонског консензуса – стабилизуј, либерализуј, приватизуј, који углавном није дао сјајне резултате, јер је то била шок терапија са огромним економским и социјалним трошковима (велики пад БДП, пад индустријске производње, деиндустријализација, висока незапосленост, висок дефицит текућег биланса, нетранспарентна приватизација, која је довела до прерасподеле богатства у корист страног капитала и домаћих тајкуна, формирање великих социјалних разлика у нивоу дохотка и имовине). Већину ових земаља пратио је и низ специфичности које нису биле карактеристичне за земље ЦИЕ – Централне и Источне Европе: рат (са изузетком Македоније), губитак тржишта бивше СФРЈ, распад земље, хиперинфлација (Хрватска, БиХ, СРЈ), санкције и НАТО-агресија (СРЈ). Либерализација цена и спољне трговине довела је до огромног раста цена (хиперинфлација) и до великих дефицита текућег биланса и пада привредне конкурентности и извозних могућности новонасталих земаља. Кратак преглед најважнијих карактеристика транзиције дат је у Табели бр. 1.
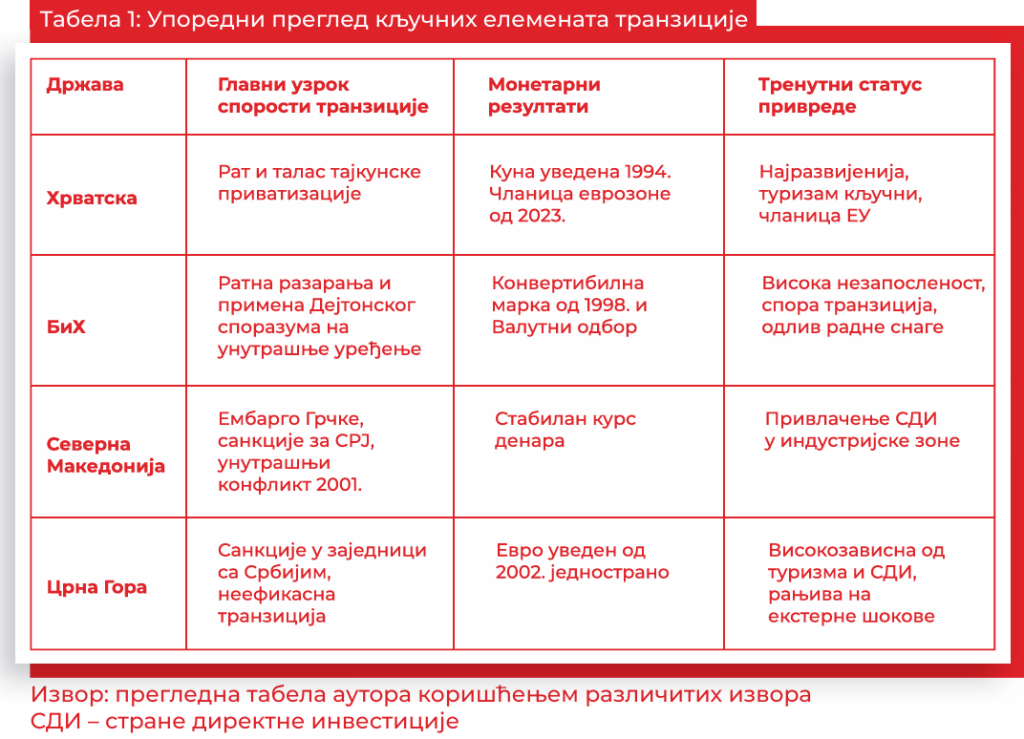 ФОТО: Компас
Као што се из табеле може видети, Хрватска је прошла кроз рат и ратна разарања, током периода 1990.-95. имала пад БДП око 40%, извршила тајкунску приватизацију, од 1994. увела куну, а сада је пуноправна чланица ЕУ и чланица еврозоне са највишим економским развојем и највишим животним стандардом од анализираних земаља. Номинални БДП износио је 2024. око 93 милијарде долара, а мерено по БДП РС, Хрватска је у доларима сталне куповне снаге била већ на око 80% европског просека (видети IMF, World Economic Outlook, april 2026).
Све земље Западног Балкана од почетка 90-тих година и стицања независности, прошле су кроз процес транзиције – прелазак у капиталистичку, тржишну привреду, по моделу Вашингтонског консензуса – стабилизуј, либерализуј, приватизуј, који углавном није дао сјајне резултате, јер је то била шок терапија са огромним економским и социјалним трошковима
Босна и Херцеговина, такође је прошла кроз ратна разарања и формирана је Дејтонским мировним процесом као веома компликована државна творевина (Република Српска, федерација, кантони, ентитети). Поред стандардних проблема које је донела транзиција и рат, разорена је инфраструктура и извршена је деиндустријализација земље као изразито негативна економска појава. То је био један од узрока високе незапослености, а транзиција је била спора, нефикасна и са значајним одливом радне снаге и смањењем броја становника. Монетарана стабилност остварена је захваљујући Валутном одбору и увођењу конвертибилне марке која је била везана за евро, почев од 1998. године. Номинални БДП БиХ је 2024. године око 30 милијарди долара, са нивоом куповне моћи од тек 35% европског просека.
 ФОТО: Компас/Илустрација
Црна Гора je најближа пуноправном чланству у УН. Транзицију је пратила висока либерализација спољне трговине, висок дефицит текућег биланса, огромно учешће „сиве“ економије (шверц дувана, дрога, мафијашки кланови и организовани криминал), брза приватизација великих система, (углавном неефикасна), снажан развој луксузног туризма и огроман прилив страних директних инвестиција (СДИ), који је ублажио висок дефицит текућег рачуна. Од 1999. уводи се марка, а од 2002. евро као званична валута, чиме се Црна Гора изолује од монетарне ситуације у Србији. Године 2006. постала је политички независна и од тада потпуно самостално остварује свој економски развој. Данас је економија заснована претежно на туризму, некретнинама и сектору услуга, те приливу СДИ. БДП је 2024. око 9 милијарди долара, а БДП по становнику 53% просека ЕУ, што је готово идентично као у Србији (52% европског просека). Овакав просек резултат је високих прихода од туризма и малог броја становника.
Македонија није на својој територији имала рат, али је прошла кроз ограничене оружане акције (оружани сукоби са албанском мањином) који су суштински водили ка федерализацији земље. Такође, политичку ситуацију су обележили спорови и блокада од стране Грчке због имена земље, а у новије време и спорови са Бугарском у процесу преговарања за пуноправно чланство у ЕУ. Приватизација је била претежно по инсајдерском моделу, што је условило низак ниво СДИ и недостатак технолошке модернизације и трансфера технологије. Земља је имала монетарну стабилност, али веома изражену стопу незапослености и незапослености младих (изнад 35%), која је смањена тек у новије време, претежно услед миграција и одлива радне снаге. Стране директне инвестиције подстичу се кроз слободне економске зоне и бројне пореске олакшице. БДП је 2024. године око 17 милијарди долара, а земља је по нивоу куповне моћи на 42% европског просека.
Упоредна анализа текућег биланса и стопе незапослености дата је за кључне године од 2006. до 2024. за Хрватску, БиХ, Северну Македонију и Црну Гору у Табели бр. 2.
 ФОТО: Компас
Напомена: Ознака СА значи салдо текућег рачуна, а ознака U је стопа незапослености. Подаци су изети из статистика националних завода за статистику, из података Међународне организације рада (ILO) i економског прегледа World Economic Outlook који редовно објављује Међународни монетарни фонд
Хрватска је прешла пут од високог дефицита текућег биланса, до минималног дефицита, најпре захваљујући услужном сектору и огромним резултатима од туризма. Стопа незапослености попела се на скоро 19% на завршетку економске кризе, да би се после пуноправног чланства у ЕУ и велике миграције радне снаге која је уследила, спустила на врло ниских 5,2%. БиХ је на почетку имала врло висок дефицит CA (последица либерализације) и високу стопу незапослености, као последицу светске економске кризе и лоше приватизације, да би сада дефицит текућег биланса значајно редуковала, али због недовољне привредне активности, још увек има високу стопу незапослености. Македонија је значајно снизила дефицит текућегбиланса и стопу незапослености која је била највиша на простору бивше СФРЈ. Црна Гора још увек има релативно високу стопу незапослености и хронично висок дефицит текућег рачуна, просечно највиши од свих земаља СФРЈ. То је последица велике либерализације спољне трговине, огромног увоза и изузетно ниске конкурентске и производне способности привреде Црне Горе. Дефицит се ипак покрива значајним приливом СДИ. Висока стопа незапослености код свих посматраних привреда смањења је тек у новије време, делимично као резултат подстицаја агрегатне тражње после КОВИД кризе, а пре свега услед великих миграција у ЕУ.
 ФОТО: Компас/Илустрација
Када је реч о фискалној ситуацији са пресеком за 2024. годину, треба рећи да је фискална ситуација релативно стабилна и да су ове земље умерено задужене (до 65% удела јавног дуга у БДП), док су Србија са дугом од око 45% БДП и БиХ ниже задужене земље. Црна Гора је била нарочито рањива на шокове кад се има у виду велика либерализације спољне трговине, евро као званична валута (без могућности вођења корективне монетарне политике), висока увозна зависност и фискална реформа која је радикално смањила одређене пореске захвате. Стопа инфлације је код свих земаља врло ниска (испод 5% на годишњем нивоу), а раст БДП умерен (од 2% до 3,5%). Као и Србију, ове земље је пратила рецесија после кризе 2008. године, економски шокови изазвани пандемијом КОВИД-а и инфлаторни притисци после рата у Украјини, као и сада, услед рата САД и Израела против Ирана и настанка нове нафтно-енергетске кризе.
Када је реч о фискалној ситуацији са пресеком за 2024. годину, треба рећи да је фискална ситуација релативно стабилна и да су ове земље умерено задужене (до 65% удела јавног дуга у БДП), док су Србија са дугом од око 45% БДП и БиХ ниже задужене земље
Хрватска је у периоду 2008.-2014. година доживела 6 година дубоке рецесије и пад БДП током 2020. године од преко 8%, али се опоравила захваљујући туризму и фондовима Европске уније. Током читавог периода била је усмерена на испуњење критеријума из Мастрихта у погледу каматне стопе, јавног дуга, буџетског дефицита и инфлације. БиХ своју стабилност дугује Валутном одбору и најнижем јавном дугу (око 30%) БДП, мада је 2022. инфлација била виша од 14%. Ипак, стопе раста БДП нису омогућиле значајнији раст и развој. Македонија је пример земље која је имала високу стабилност, фиксни девизни курс, низак буџетски дефицит (који је порастао у новије време), али без значајнијег економског раста, са високом незапосленошћу и ниским животним стандардом.
На завршетку овог прегледа нешто детаљније ћемо анализирати ситуацију у Црној Гори. Условно, време од 2006. може да се подели на четири основна подпериода: 1) од 2006. до 2012. у коме је био велики инвестициони бум и период кризе; 2) 2013.-2019. коју карактеришу значајни инфраструктурни пројекти; 3) 2020.-2024. када је дошло до пада Ђукановићевог режима и до пандемије КОВИД-а и енергетске кризе услед рата у Украјини; 4) период до данас који прати фискална консолидација и интензивни преговори за прикључење Европској унији.
После стицања независности и великих инвестиција, Црна Гора је бележила високе стопе раста од чак 9% раста БДП, а онда пад услед Велике финансијске кризе. Током другог подпериода, туризам постаје доминантна привредна грана која већ генерише више од 25% БДП, а пандемија и велика рањивост на шокове и пад СДИ довели су до драстичног смањења БДП од чак 15%. Србија, која је била припремљенија на шокове, имала је значајно мањи пад БДП. Током 2022. године новонастала странка „Европа сад“ направила је фискалну реформу укидањем доприноса за здравствено осигурање и значајним смањењем неопорезованог дела минималне зараде, услед чега су минималне зараде порасле на 450 евра, чиме и просечна плата бележи значајан раст. Упркос критикама, остварен је раст агрегатне тражње и пореске основице, фискална ситуација се стабилизовала и привреда је осварила умерен раст од око 3% годишње.
Као и Србију, ове земље је пратила рецесија после кризе 2008. године, економски шокови изазвани пандемијом КОВИД-а и инфлаторни притисци после рата у Украјини, као и сада, услед рата САД и Израела против Ирана и настанка нове нафтно-енергетске кризе
Примера ради, Црна Гора је 2020. имала пад БДП од чак 15%, а затим 2021. раст од 13% и затим у наредне две године раст од преко 6% у просеку. Такође, стопа инфлације је 2022. и 2023. скочила на 13% и 8% као последицу рањивости на шокове, а затим се стабилизовала на око 3% као и у Европској унији. Смањени доприноси за пензије, погурали су агрегатну тражњу и просечне плате које су достигле историјски максимум са око 1000 евра у 2025. години. Јавни дуг се са чак 106% БДП у 2020. години, стабилизовао на око 63% 2025. године. Период од 30-так година прошао је у знаку неолибералних економских реформи, динамичног развоја туризма, великог прилива СДИ с обзиром на величину БДП, значајне експанзије туризма и тржишта некретнина, пораста јавног дуга и изузетно ниске конкурентости привреде са великим дефицитом текућег биланса (мањак у трговини са светом). Раст БДП углавном је генерисан потрошњом (услед прихода од туризма), увозом и приливом капитала, а реални сектор додатно је ослабео (нарочито индустрија и пољопривреда).
Главни структурни проблеми могу се груписати у неколико кључних: деиндустријализација и пад пољопривреде, висока незапосленост, значајан јавни дуг, немогућност примене монетарне политике (девизни курс), висок удео државне администрације у укупном броју запослених, а фискална реформа носи изражене ризике у погледу пуњења буџета у будућности. Проблеми банкарског сектора и неуспелих приватизација приморали су владу да издаје значајне гаранције, што је додатно оптеретило ниво јавног дуга. Наглашена слабост Црне Горе је везана за економску сувереност, а то је концепт који данас у геополитичким и геоекономским теоријама нарочито добија на значају: држава не може да води самосталну монетарну политику, нема сопствену валуту, потпуно је зависна од увоза хране и енергије, а ни стање здравственог сектора није много повољније.
 ФОТО: Компас/Илустрација
Привреда је много више ослоњена на сектор услуга и рентијерство, без значајних извозних капацитета, иновација и научно-истраживачког развоја, што није залога за будућност. Покривеност увоза извозом често није премашивала 20% са извозом примарних производа који имају ниску додату вредност, а велика зависност од туризма (који може значајано опадати услед нестабилне политичке ситуације у свету и има релативно кратку сезону), чини економију врло рањивом у наредном периоду. Црна Гора има изражене разлике у нивоу регионалне развијености (између сиромашнијег севера и богатијег приморја), високу стопу незапослености младих, значајан увоз сезонске радне снаге (упркос високој незапослености), висок ниво јавног сектора, што заједно са растом плата чини расходе буџета врло ригидним и тешко одрживим у дугом року. Тако се економски раст подстиче кроз потрошњу, увоз и јавни дуг, а не путем раста производње и инвестиција. Држава је постала превише зависна од индиректних пореза (ПДВ), што подстиче потрошњу, а додатно може створити значајне социјалне разлике. Фонд ПИО и Фонд здравства изгубили су значајне сопствене приходе и сада се издржавају огромним социјалним трансферима из буџета. Прогнозе ММФ наговештавају да ће Црна Гора имати изражен и стабилан структурни дефицит буџета од око 4%, чему у условима изненадних шокова и кризе треба додати и могуће цикличне дефиците.
Европска банка за обнову и развој (Видети извештај ЕБРД од 15.09.2021 Стратегија за Црну Гору), у својим извештајима такође истиче значајан удео „сиве“ економије (око 35% БДП), висок ниво организованог криминала и недовољан интензитет борбе против истог, слабо корпоративно управљање, ниску конкурентност, слабу енергетску и инфраструктурну интегрисаност са међународним окружењем и високу енергетску зависност. Туризам је довео до развоја који је на граници одрживог и изражава се деградацијом простора, прекомерном градњом, уништењем ресурса и атрактивних туристичких локација (Н. Фабрис – Макроекономски модел развоја Цене Горе – изазови, заблуде и остварења, ЦБ Црне Горе, Подгорица, 2021.) а будући да је земља прокламовала значајне еколошке циљеве, туризам треба вратити у оквире одрживог развоја. Посебан проблем је и развој демографске ситуације, јер Црној Гори прети смањење броја становника, мада структурни проблеми на тржишту радне снаге већ иначе постоје. Просечна вредност тзв. транзиционих индикатора током 2019. године била је на врло сличном нивоу као у Србији. Удео индустрије као доминантне привредне гране пре почетка транзиције пао је на испод 8% у БДП, а удео пољопривреде на испод 6% у БДП. Многи економисти (видети Фабрис) препоручују примену нове страгегије реиндустријализације и побољшање квалитета СДИ. Такође, истиче се потреба за бржим развојем сектора информационих технологија и вишим нивоом јавних инвестиција у инфраструктурне пројекте и саобраћај. Индустрију карактерише ниска профитабилност, ниска продуктивност, застарела технологија и радно интензивне гране. Посебан проблем представља политичка нестабилност, изражени криминал и нерешен положај Срба који су били угњетавани током Ђукановићевог режима, али то би могла бити посебна тема у једном од наредних бројева.