Раст приноса на државне обвезнице сужава простор за буџетске одлуке у Паризу. Већи рачун за финансирање стиже у тренутку када власт мора да помири захтеве инвеститора, притисак на јавне услуге и незадовољство грађана.
Обвезнице су место на којем политичка неизвесност брзо добија цену. Када купци државног дуга траже већи принос, ново финансирање постаје скупље, а свака буџетска одлука осетљивија. Француска се сада суочава са таквим спојем финансијских и политичких притисака.
Економски новинар Филип Инман за Гардијан пише да је француско десетогодишње задуживање достигло највиши ниво за 24 године. Шири контекст показује зашто један тржишни показатељ има последице и изван берзанских екрана.
ПОВЕЗАНЕ ВЕСТИ
-

Макрон: Коментари страних лидера о протестима у Француској неприхватљиви и глупи
-
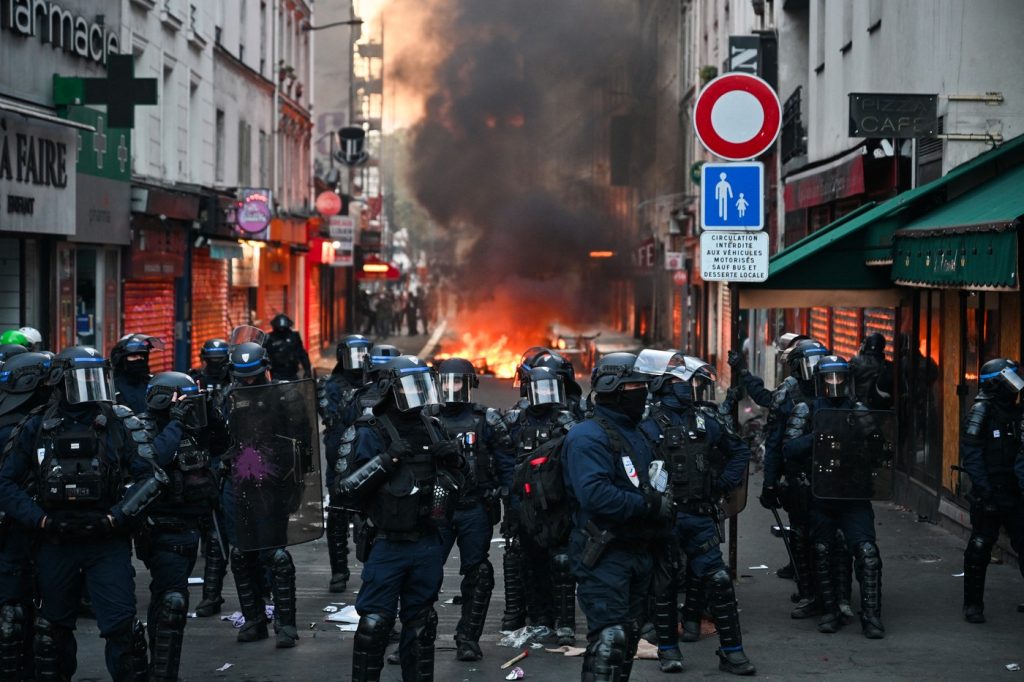
Лекорни најавио појачане полицијске снаге у суботу на протестима у Француској
-
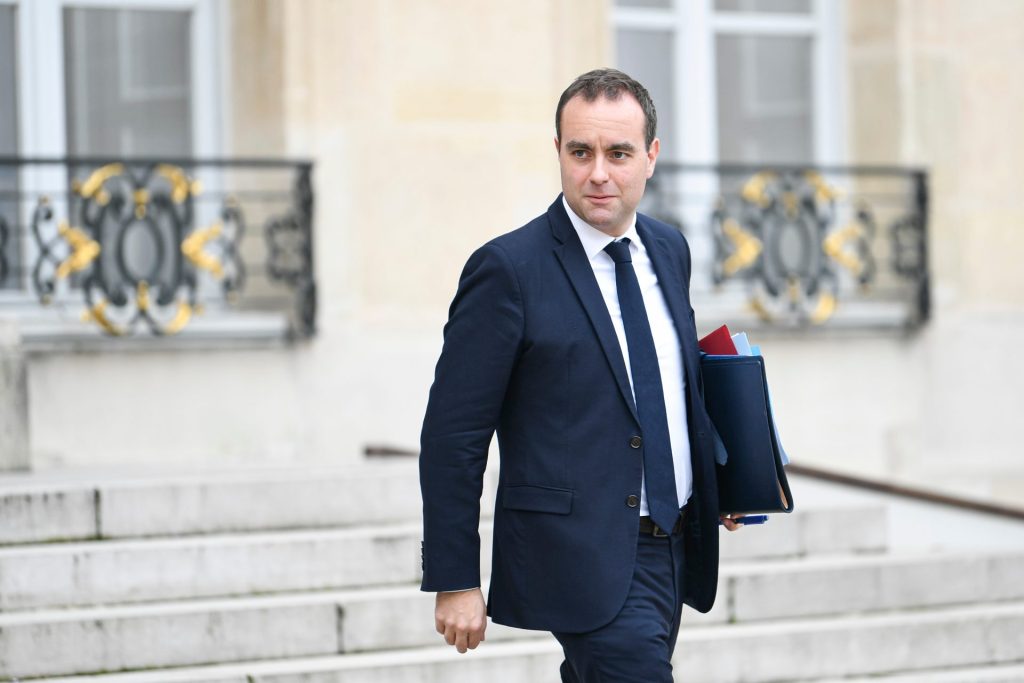
Лекорни: Нови полицијски часови биће уведени тамо где ситуација то захтева
-

Француска на ногама: Студенти блокирали Лувр, Лекорни тражи делимични полицијски час у градовима
Према Ројтерсу, принос на референтне десетогодишње француске обвезнице 21. октобра достигао је пет одсто, први пут од јула 2002. Разлика према упоредивом немачком дугу износила је око 150 базних поена, односно један и по процентни поен.
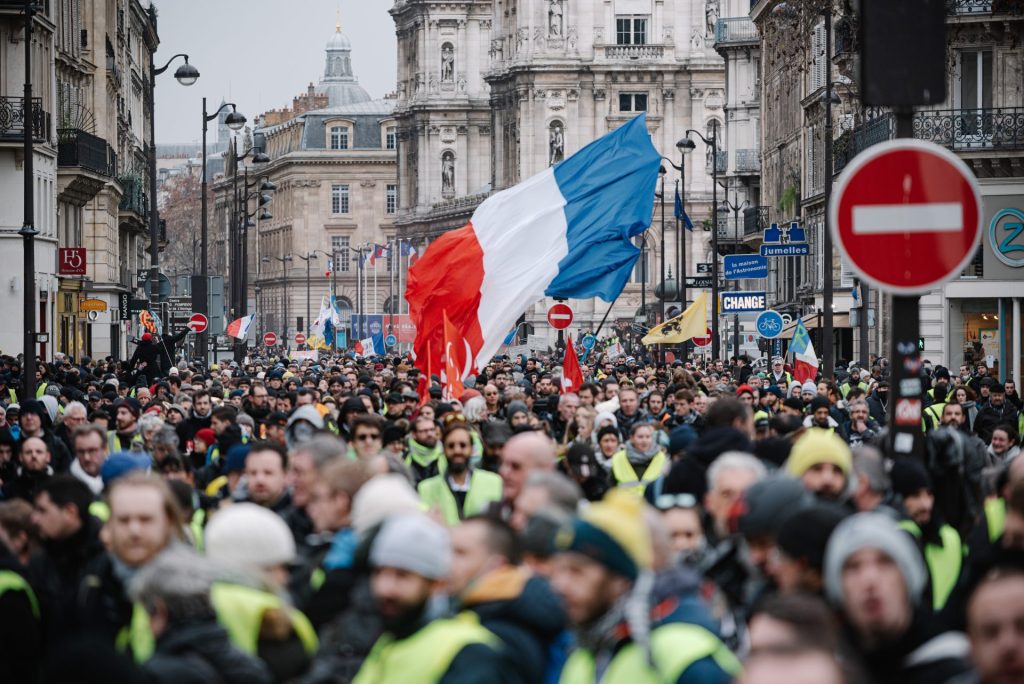
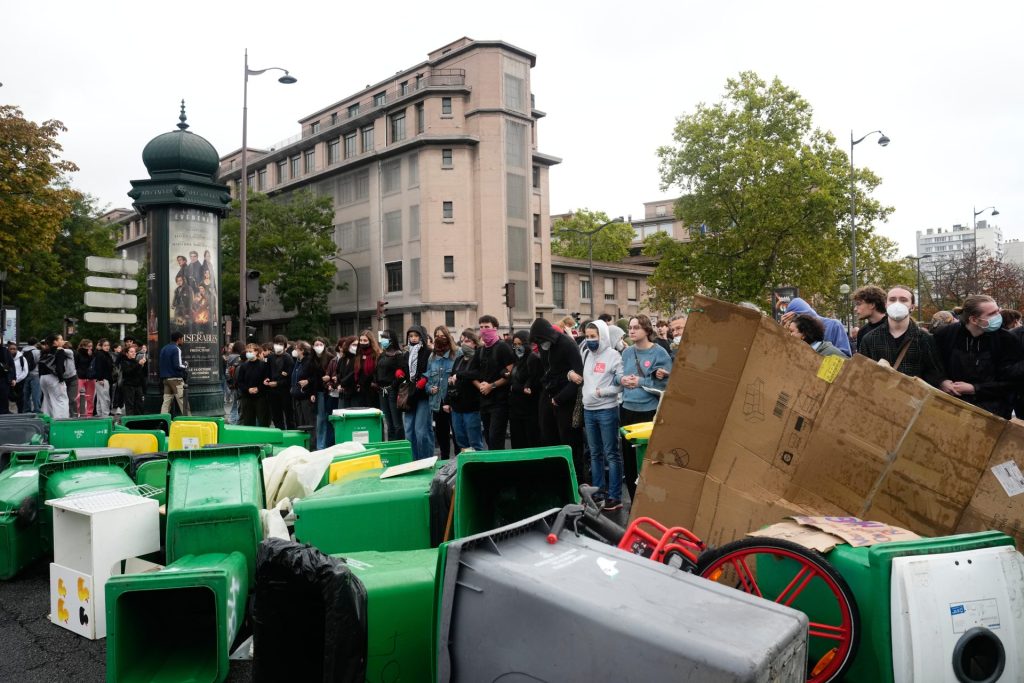
Агенција је раст повезала са протестима, неизвесношћу око буџета и забринутошћу за јавне финансије. Финаншел тајмс је истог дана указао и на шири талас продаје обвезница, подстакнут инфлаторним притисцима и енергетским шоком. Француски проблем зато има домаћу и међународну димензију.
Шта принос од пет одсто стварно значи
Када цена постојеће обвезнице падне, принос за новог купца расте. То не значи да се преко ноћи мења камата на сав раније издати државни дуг. Буџетски трошак повећава се постепено, како држава издаје нове хартије и замењује оне које доспевају.
Ова разлика је важна за разумевање размере кризе. Један лош дан на тржишту није исто што и непосредна немогућност плаћања. Али ако виши трошкови потрају, њихов утицај се сабира и смањује износ који влада може да усмери ка другим потребама.
 ФОТО: Natalia Bohren/Shutterstock
Разлика према немачким приносима помаже да се издвоји посебан ризик Француске од кретања која погађају читаву еврозону. Када оба приноса расту слично, узрок може бити заједнички. Када француски расте брже, инвеститори траже додатну накнаду за држање управо тог дуга.
Европска централна банка објашњава да дугорочне каматне стопе зависе од тржишних услова и очекивања, а не само од њених краткорочних одлука. Зато висина државног задуживања не може да се сведе на један потез централне банке или једну седницу парламента.
Буџетски компромис мора да буде одржив
Политичка тешкоћа настаје када инвеститори траже уверљив план смањивања дефицита, а грађани очекују заштиту стандарда и боље јавне услуге. Свака страна у расправи може да понуди једноставан захтев, али влада мора да покаже како се различите обавезе истовремено финансирају.
ММФ у анализи света високог дуга и слабог раста издваја четири пресудна чиниоца: почетни дуг, каматне стопе, привредни раст и примарни буџетски биланс. Последњи показатељ представља однос прихода и расхода пре плаћања камата.
 ФОТО: christianthiel.net/Shutterstock
Када камате расту, а привреда споро напредује, стабилизовање дуга постаје теже. Влада тада мора да процени колико може да уштеди или прикупи без претераног удара на економску активност. Пад активности, наиме, може да ослаби пореске приходе и део планиране уштеде.
У истој анализи ММФ заговара постепено и уверљиво обнављање буџетског простора, уз упозорење да нагло стезање може да гурне привреду у рецесију. То је општа препорука, а не готов рецепт за француску владу: конкретан избор зависи од структуре расхода, прихода и политичке подршке.
Зашто је ово европско питање
Државне обвезнице држе банке и други инвеститори, па пад њихове цене може да погоди и билансе финансијских институција. Истовремено, трошкови државног финансирања утичу на услове под којима се задужује приватни сектор. Притисак зато може да стигне и до компанија и домаћинстава.
ЕЦБ располаже Инструментом за заштиту трансмисије монетарне политике, познатим као TPI. Његова сврха је реаговање на неоправдана, неуредна тржишна кретања која угрожавају деловање монетарне политике. Активирање зависи од процене услова, укључујући одрживост дуга и економску политику државе.
 ФОТО: jorisvo/Shutterstock
Постојање тог механизма не значи да ће сваки раст приноса бити заустављен. За Париз остаје пресудно да понуди план који може и да се усвоји и да се спроведе. Поверење тржишта не обнављају само најаве уштеда, већ и изгледи да политички договор издржи притиске који ће пратити његову примену.