

Како се формирацена нафте, берзанске робе која подлеже великим и изненадним осцилацијама и огромној волатилности, и како се она сврстава под Смитову метафору
У својој знаменитој књизи Богатство народа објављеној 1776. године, која се сматра каменом темељцем економске науке, Адам Смит, један од најзначајнијих економиста у историји економске мисли, тврдио је да тржиштем у основи управљају слепе, спонтане силе понуде и тражње које доводе до најбољих могућих исхода у алокацији ресурса, а у чијој основи су рационални економски појединац и његов лични, себични интерес. Смит је чак употребио и метафору о „невидљивој руци тржишта“, која је затим ушла у економску терминологију, уџбеничку литературу и до данас представља једну од највише цитираних економских мисли. Тако се и цена нафте – берзанске робе која подлеже великим и изненадним осцилацијама и огромној волатилности (колебањима, променљивости), сврстава под ову Смитову метафору о невидљивој руци која управља тржиштем нафте.
Један други економиста, Рус Катасонов је неких два и по века касније, у својој књизи Цивилизација новца, разобличио ту Смитову метафору, тврдећи да се, најчешће, иза метафоре о „невидљивој руци“ крије добро организована група лихвара, који руком, невидљивом за неупућеног човека, манипулишу берзанским, политичким и геополитичким догађајима, контролишу берзе, финансијска и девизна тржишта (често као прикривени власници), савршено управљају инсајдерским информацијама и користе их као средство за манипулацију тржиштима, економским актерима, трговцима, произвођачима и аналитичарима и остварују огромне користи од вештачки изазваних повећања и смањења цена, иза којих не стоје објективни закони понуде и тражње, нити било какве тржишне силе, већ у основи само манипулација, злоупотреба и пљачка.
Академски економисти, тврди Катасонов, ту играју или улогу „корисних будала“ које заправо не разумеју шта се стварно збива, или намерно збуњују јавност користећи магловите и у основи нетачне економске теорије. Тако они актери који добро знају на основу инсајдерских (унутрашњих) информација, шта ће се заправо десити, купују нафту (злато, или неки други берзански производ), када му цена пада, јер ће господари тржишта ускоро покренути њихов раст (и обрнуто), и тако остварују огромне профите, док већина учесника на тржишту губи, пратећи уобичајене информације о рату у Заливу, објавама политичара и аналитичара, прогнозама ФЕД-а и других институција о кретању каматних стопа и других тржишних параметара. Ради се о зарадама које у неколико сати могу да се крећу у износима од више стотина милијарди долара, као што је недавно објављено да је Илон Маск у једном дану изгубио 500 милијарди долара на паду цена акција својих компанија!
Један други економиста, Рус Катасонов је неких два и по века касније, у својој књизи Цивилизација новца, разобличио ту Смитову метафору, тврдећи да се, најчешће, иза метафоре о „невидљивој руци“ крије добро организована група лихвара
То значи да иза тржишних кретања не стоје никакве спонтане тржишне силе, настале дејством економских закона, већ организовани догађаји чији је циљ остваривање огромних профита по унапред утврђеном сценарију, којим управљају кретањем цена, при чему им одређени параметри служе као средство прикривања стварних активности, збуњивања тржишних актера, намерног уношења нејасноћа и сејања панике која, сама по себи, изазива огромна тржишна колебања, јер је заснована на страху од губитка и на похлепној жељи да се оствари што је могуће већа зарада. Стога су огромна колебања цена берзанских производа, чести крахови појединих компанија и бројних берзанских учесника, коцкање на будућој вредности производа, шпекулативни удари на поједине валуте, земље и финансијска тржишта, велики раст и пад цена акција који доносе огромне профите или губитке, редовна појава савремених тржишта, али, многи економисти мисле да нису неизбежна и објективна појава, већ последица вештачки генерисане, за обичног учесника, „невидљиве руке“ тржишта.
СКОК
Кретање цена нафте током дугог периода после Другог светског рата (од 1946. године) до почетка рата у Украјини (2022. године), као да убедљиво илуструје оно о чему причамо. Тако је цена једног барела нафте (WTI) у фебруару 1946. године износила 1,17 долара, а почетком 2022. године (када је почео рат у Украјини) скочила је на око 120 долара, што је раст од око 103 пута! Ако се узму просечне цене у тим годинама од око 1,60 долара за барел и 81 долар за барел, опет се добија раст који је 51 пут већи. Разуме се, ово су цене изражене номинално (у доларима текуће куповне снаге), јер треба имати у виду да је индекс потрошачких цена САД у том периоду порастао 15 пута, па би реална цена барела нафте из 1946. прерачуната на данашњу вредност износила око 24 долара. Ипак, премда су цене порасле 15 пута, цена нафте је у просеку порасла 51 пут, што је више од три пута брже него раст стопе инфлације. Истовремено, раст понуде и тражње за нафтом (мерен количински) порастао је око 12,5 пута, што је знатно мање него номинални раст цена нафте, па констатујемо да је раст цена (у САД) био нешто бржи него раст понуде и тражње за нафтом изражен количински. Тако можемо закључити да се кретање цена нафте не може у потпуности објаснити само односима понуде и тражње, већ и неким другим факторима који покрећу „невидљиву руку“.
Када се десио Први нафтни шок, он је погурао светску инфлацију са 4-5% на ниво од преко 10%
Ако се сада вратимо на почетак рата између САД (и Израела) и Ирана, видећемо да је цена нафте од 28. фебруара када је рат почео, скочила са 70 долара по барелу (брент) на око 120 долара, уз најаву о могућем расту до чак 500 долара по барелу. Овом приликом само напомињемо да су брент и WTI две глобалне референтне вредности – базе, за одређивање цене сирове нафте на светском тржишту, при чему је брент више заступљен у Европи, а WTI у САД. То нас наводи на улогу очекивања, страха, неизвесности, могућег пада понуде нафте (услед затварања Ормуског мореуза), што је скупа значајно погурало раст цена од чак 70% у врло кратком временском периоду. Психолошка очекивања, неизвесност и могући пад понуде одиграли су своју улогу, чак и ако се тражња и понуда у тако кратком року нису нимало промениле! У таквим околностима, сви су очекивали даљи раст цена, што је свет могло да увуче у сценарио глобалног раста инфлације и трошкова производње, стагфлације, раста каматних стопа, дужничке кризе и познатог догађаја који је већ погодио свет у периоду од 1974. до 1980. (последице првог и другог нафтног шока), о чему смо већ раније писали.
У периоду између почетка рата и потписивања Меморандума о разумевању између влада САД и Ирана (17. јуни 2026), чији је циљ окончање рата, наступио је период ни рата ни мира, који су смењивали сукоби Израела са Хезболахом и бомбардовање Либана, повремено нарушавање примирја између САД и Ирана (међусобно бомбардовање Ирана и америчких војних база у Заливу), затварање Ормуског мореуза, блокада Оманског залива (од стране САД) и, наравно, огромана колебања цена нафте. Чак и најмање најаве примирја, мира, прекида ватре, а нарочито честе објаве америчког председника, значајно су утицале на цене нафте и могле су у кратком року да тржишним актерима и учесницима у коцки која се игра на промену цене донесу огромне губитке или користи. По свему судећи, они који су били ближе инсајдерима (администрацији Беле куће), били су успешнији учесници на тржишту, о чему се већ сада и воде спорови у САД, јер су такви поступци по америчким законима кривично дело. Наиме, Министарство правде и Комисија за трговину робним фјучерсима испитују могуће злоупотребе и сумњиве опкладе на берзи нафте вредне 2,6 милијарди долара, за савршен тајминг, енормне профите и проблем „цурења“ инсајдерских информација. Али оставићемо за сада те објаве по страни.
Разуме се, потписивање Меморандума и најава отварања Ормуског мореуза значајно су моментално оборили цену нафте која је у једном дану пала за 4–5% и за брент је износила око 84 долара по барелу, а за WTI око 81 долар по барелу. Као што се зна, договор је донео најаву отварања Ормуског мореуза, наставак извоза иранске нафте, смањење геополитичког ризика од наставка рата и могућност постизања трајног мира. Док пишемо ове редове, цена брента је око 75 долара, а цена WTI око 69 долара по барелу. Овог пута, цене су наставиле да падају, упркос чињеници да су САД поново бомбардовале Иран и да је Иран узвратио нападом на Бахреин и Кувајт, као и да је настављен сукоб Хезболаха и Израела. Пад цена нафте тако делује на инфлацију по следећем узрочно-последичном механизму:
Пад цена нафте – нижа инфлациона очекивања – нижи трошкови енергије – јефтинији транспорт и нижи трошкови производње – смањење укупне инфлације – промене очекивања на финансијским тржиштима (нема раста каматних стопа или долази до њиховог пада).
 ФОТО: REUTERS
ИНФЛАЦИОНА ОЧЕКИВАЊА
Тако се смањује страх од потенцијалне стагфлације, па временом долази до ревизије прогноза и очекивања (ММФ, Европска централна банка, ФЕД, Светска банка, Европска комисија) за инфлацију наниже, а за запосленост и БДП навише. Неке рачунице чак показују да пад цена нафте за око 10% (тренутно је то око 15%) обара стопу инфлације на годишњем нивоу и до 0,3%, у зависности од земље до земље. То значи, примера ради, да се инфлација ревидира наниже са рецимо 3% годишње на око 2,7% годишње, што је релативно значајно, јер то може додатно да погура наниже и инфлациона очекивања и друге факторе. Јасно је овом приликом да на инфлацију утичу и други фактори као што су цене хране, пореска и монетарна политика, каматне стопе, стабилност валута и финансијских тржишта, кретања на тржиштима рада, плате, глобална тражња и други фактори које нећемо детаљније анализирати.
Ако се сада вратимо на почетак рата између САД (и Израела) и Ирана, видећемо да је цена нафте од 28. фебруара када је рат почео, скочила са 70 долара по барелу (брент) на око 120 долара, уз најаву о могућем расту до чак 500 долара по барелу
Како су реаговале водеће међународне финансијске институције? ММФ је опрезан и процењује да ће бити потребно време да се нормализују и стабилизују цене енергије и трошкови производње (као и да се види да ли је трајнији мир на видику), па ће тек у наредним кварталима вероватно смањити своја инфлациона очекивања. Кристина Лагард из ЕЦБ још увек не проглашава победу над инфлацијом и процењује да треба бити опрезан у погледу каматних стопа, а Светска банка још није објавила ревидирану прогнозу, вероватно чекајући да види да ли ће постојећа кретања цена нафте имати трајнији карактер. На финансијским тржиштима инфлациона очекивања су благо пала, не очекује се раст каматних стопа и приноси на државне обвезнице су смањени.
Табела 1 показује прогнозу могуће инфлације у периоду 2026–2028. на основу процена IMF, ECB, WB, Европске комисије, OECD.
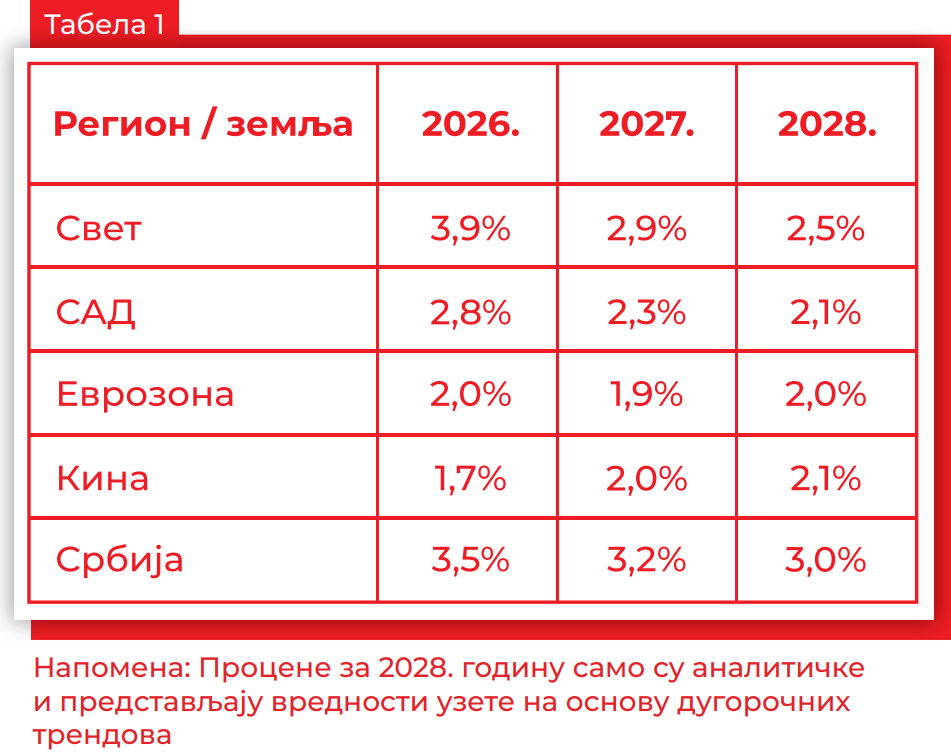 ФОТО: Компас
Види се да је у табелу уврштена и Србија, а закључак је врло једноставан: уколико се примирје одржи и Меморандум претвори у мировни уговор, можемо очекивати опадајућу инфлацију у наредним годинама што важи са свет као целину, Еврозону, САД, Кину и наравно Србију. Ниво цена од 2,5% је дугорочни просек за свет, а цене у САД и Еврозони би се кретале ка износима циљаним од стране својих централних банака.
За потребе овог текста имамо и два графика који приказују просечни раст цена нафте у периоду 1946–2022 и кретање светске стопе инфлације. Ови графикони су апроксимативни, а резултати су добијени на основу података о кретању WTI које дају следећи сајтови:
- Macrotrends – Crude Oil Prices (1946–2026)
- U. S. Energy Information Administration (EIA) – Spot Prices History
На основу њих, добијају се следећи графикони:
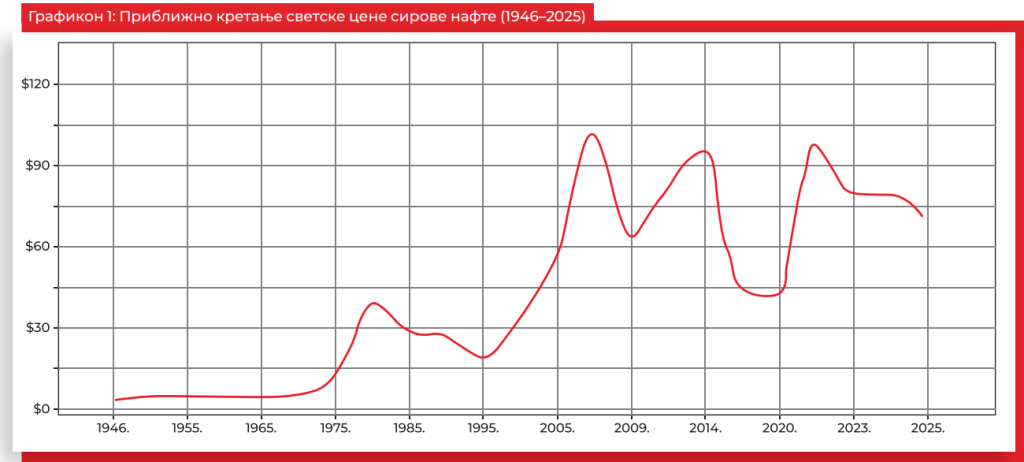 ФОТО: Компас
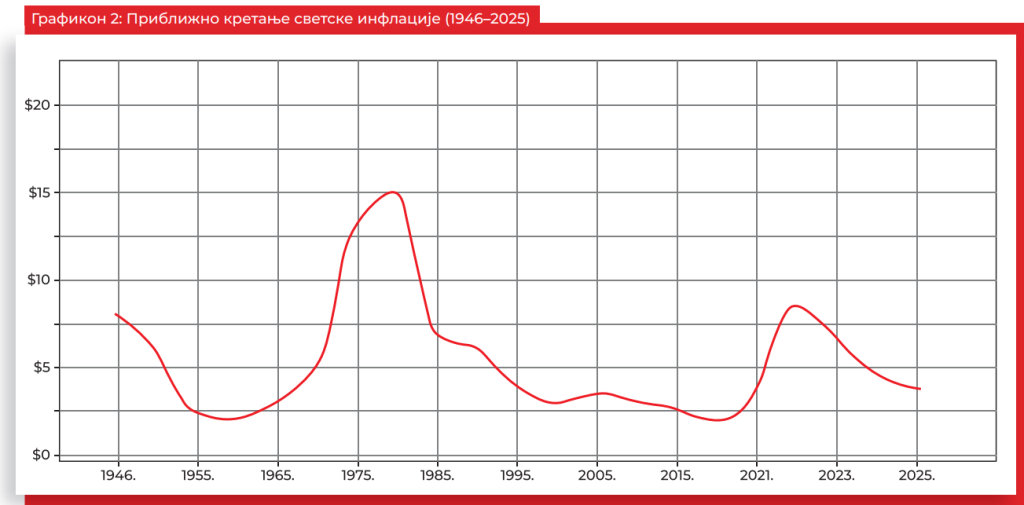 ФОТО: Компас
У анализи графикона можемо издвојити неколико карактеристичних периода:
- 1946–1973: цене углавном стабилне – 2 до 3 долара по барелу
- 1973–1974: први нафтни шок
- 1979–1980: други нафтни шок
- 1986: велики пад цена нафте збор раста производње
- 1990: скок услед рата са Ираком
- 2008: историјски максимум од око 147 долара по барелу
- 2020: нагли пад током пандемије
- 2022: скок услед рата у Украјини
- 2023–2025: стабилизација пре рата САД–Иран.
Уочавамо неколико карактеристичних периода. Први од 1974. до 1979. године када је цена нафте у кратком времену порасла готово 20 пута услед израелско-арапског рата и Исламске револуције у Ирану. Краткотрајни раст био је последица Првог заливског рата САД и Ирака. Цене су скочиле и као последица Светске финансијске кризе од 2008. године а затим су поново нагло скочиле од 2022. почетком рата у Украјини и 2026. услед рата САД–Иран, што на овом графикону није приказано. То је укупно неких пет периода раста цена нафте од 1946. године.
 ФОТО: REUTERS
Када је о светској инфлацији реч, видимо да су цене почеле да расту крајем 60-их година, као последица рата у Вијетнаму и напуштања Бретонвудског система фиксних девизних курсева и везаности долара за злато. Период 70-их година означио је најдинамичнији раст цена услед два нафтна шока, када је свет погодила и стагфлација као нови феномен економске неравнотеже. Други значајан талас инфлације, мада не таквог интензитета, почео је услед енергетске кризе изазване почетком рата у Украјини 2022. године. Трећи талас раста цена, као последица америчко-иранског рата за сада је заустављен, делом и зато што је свет научио неке лекције из 70-их година (резерве нафте итд.).
Други нафтни шок довео је ниво светске инфлације у просеку на 13–15%, мада је у неким земљама Запада (Велика Британија), тај раст био и знатно већи, а догађаји из 2022. који су били повезани и са ценом гаса, повећали су општи ниво светских цена на око 8–9%, али се раст цена постепено смирио
Међутим, скрећемо пажњу на још неколико чињеница: прво, чудно је да цене нафте нису порасле после руске анексије Крима, али је очито да цена нафте која је тада била под потпуном контролом Запада није скочила, јер су на снази биле санкције против Русије коју је требало казнити за тај потез и „бацити на колена“. Друго, премда су рат у Украјини и ратови САД (Израел) – Иран, створили сличан сценарио као 70-их година, раст цена нафта није ни изблиза био тако драматичан као 70-их година. Да јесте, сада би цене нафте биле негде између 1.300 долара и 1.500 долара по барелу! Поред већ наведених разлога (интервенције на нафтном тржишту, резерве нафте у Европи и САД), чини се да овако висок раст цена не би никако погодовао Колективном Западу из два разлога: прво, то би значило огромне приходе за Русију, што се очито није смело догодити; друго, у околностима када је Ормуски мореуз блокиран и када је долар угрожен као светска резервна валута, то би само убрзало процес дедоларизације светске привреде. Тако је висок раст цена 70-их година подржао и ојачао новоформирани петродолар, а сада се није смео дозволити нови раст цена нафте, јер би ослабио долар и ојачао петројуан у најави! То је, по свему судећи, политичка економија садашњег заливског рата и кретања цена нафте. Постоји и трећи разлог, амерички избори за Конгрес у новембру месецу, који би услед високе цене нафте додатно смањили шансе председника Трампа и републиканаца на тим изборима, па је требало предупредити и такав могући развој догађаја, или бар умањити висок изборни пораз републиканаца.
МОГУЋИ СЦЕНАРИО
Када се десио Први нафтни шок, он је погурао светску инфлацију са 4–5% на ниво од преко 10%. Други нафтни шок довео је ниво светске инфлације у просеку на 13–15%, мада је у неким земљама Запада (Велика Британија), тај раст био и знатно већи, а догађаји из 2022. који су били повезани и са ценом гаса, повећали су општи ниво светских цена на око 8-9%, али се раст цена постепено смирио. На крају овог текста, направили смо и једну малу симулацију. Шта би се десило да је светска цена нафте отишла на већ поменутих 500 долара по барелу? У првом, оптимистичком сценарију, у случају краткотрајног шока и брзе реакције централних банака, глобалне цене могле би да порасту на око 8–12% годишње. У другом сценарију, где би рат трајао дуже, уз дуже блокаде Ормуског мореуза, могућа светска инфлација била би 15–20%, а у најпесимистичнијем сценарију, са дуготрајним ратом и блокадама, инфлација би могла да порасте у распону од 20–35%, са чиме се модерни свет још није суочио! Надамо се да ће, већ више пута помињана, „невидљива рука тржишта“ с почетка текста, спречити овај сценарио, а потписани Меморандум и најављени мир, упркос проблемима и повременим инцидентима, донети стабилизацију енергетског тржишта, ублажавање инфлације и период опадајућих економских и геополитичких турбуленција.